Edi Purwanto
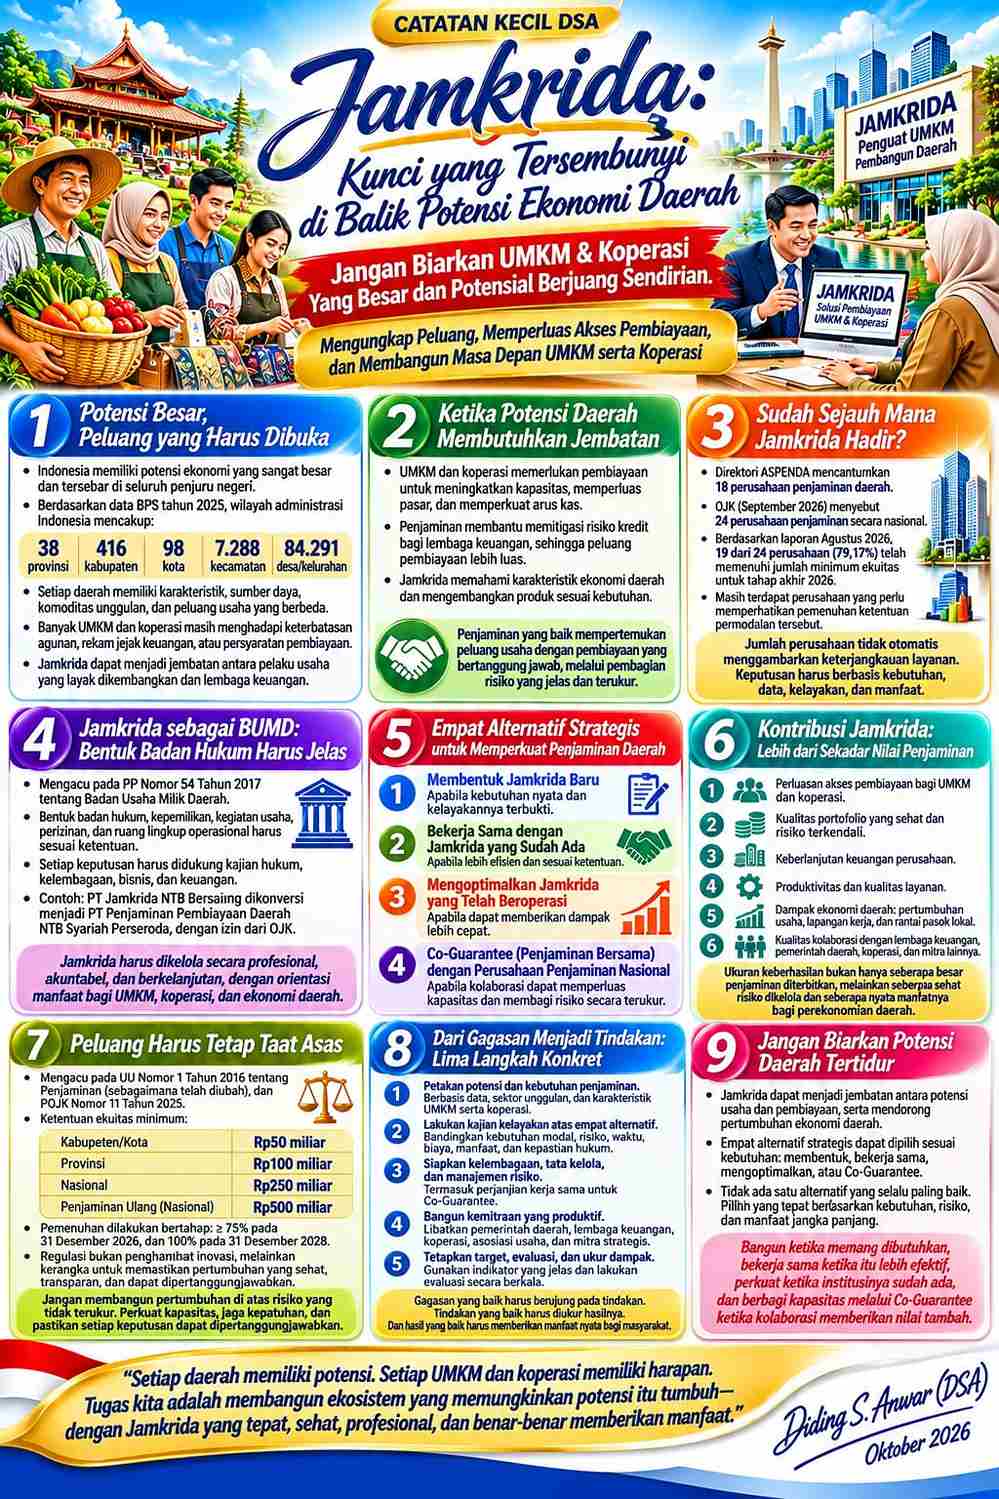
JANGAN BIARKAN UMKM & KOPERASI YANG BESAR DAN POTENSIAL BERJUANG SENDIRIAN.
Mengungkap Peluang, Memperluas Akses Pembiayaan, dan Membangun Masa Depan UMKM serta Koperasi Potensi Besar, Peluang yang Harus Dibuka.
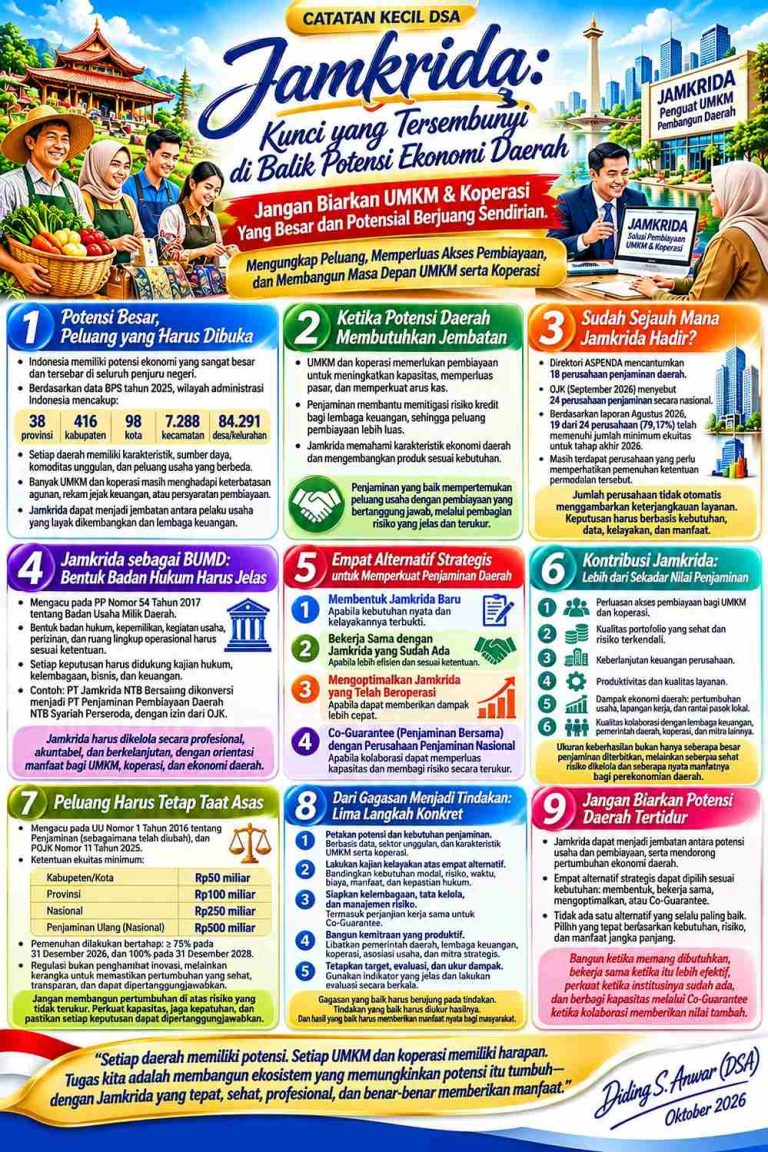
Indonesia memiliki potensi ekonomi yang sangat besar dan tersebar di seluruh penjuru negeri. Berdasarkan data Badan Pusat Statistik (BPS) tahun 2025, wilayah administrasi Indonesia mencakup 38 provinsi, 416 kabupaten, 98 kota, 7.288 kecamatan, serta 84.291 desa/kelurahan.
Cakupan wilayah yang luas ini menggambarkan besarnya ruang bagi pengembangan ekonomi daerah, pemberdayaan masyarakat, serta pertumbuhan usaha mikro, kecil, dan menengah (UMKM) dan koperasi.
Setiap daerah memiliki karakteristik, sumber daya, komoditas unggulan, kreativitas masyarakat, dan peluang usaha yang berbeda. Di balik keberagaman tersebut, terdapat potensi besar untuk mengembangkan sektor perdagangan, pertanian, perikanan, industri pengolahan, jasa, pariwisata, konstruksi, dan berbagai sektor produktif lainnya. Tantangan utamanya adalah bagaimana potensi tersebut dapat tumbuh menjadi kegiatan ekonomi yang berkelanjutan melalui dukungan pembiayaan yang memadai dan sesuai dengan kebutuhan usaha.
Namun, potensi yang besar tidak selalu diikuti kemudahan memperoleh akses pembiayaan.
Tidak sedikit pelaku UMKM dan koperasi yang memiliki prospek usaha, tetapi menghadapi keterbatasan agunan, rekam jejak keuangan, atau persyaratan pembiayaan. Dalam kondisi inilah ekosistem penjaminan memiliki peran strategis.
Perusahaan Penjaminan Kredit Daerah atau Jamkrida dapat menjadi jembatan antara pelaku usaha yang layak dikembangkan dan lembaga keuangan yang membutuhkan mitigasi risiko dalam menyalurkan pembiayaan. Melalui skema penjaminan yang tepat, akses pembiayaan berpotensi semakin terbuka, kapasitas usaha dapat meningkat, dan aktivitas ekonomi daerah memperoleh dorongan baru.
Pertanyaannya bukan sekadar berapa banyak Jamkrida yang telah berdiri, melainkan: Seberapa besar manfaatnya bagi UMKM, koperasi, dan perekonomian daerah ?.
Apakah kebutuhan penjaminan telah terlayani secara memadai ?.
Apakah perusahaan yang sudah ada telah dioptimalkan ?.
Dan apabila masih terdapat kesenjangan layanan,
Model pengembangan seperti apa yang paling tepat, layak, serta berkelanjutan ?.
4 (empat) alternatif strategis bagi pemerintah daerah dan pemangku kepentingan: • Membentuk Jamkrida baru.
- Bekerja sama dengan Jamkrida yang telah ada.
- Mengoptimalkan Jamkrida yang sudah beroperasi.
- Mengembangkan Co-Guarantee atau penjaminan bersama dengan perusahaan penjaminan nasional.
Keempat alternatif tersebut perlu dikaji berdasarkan kebutuhan pasar, kelayakan bisnis, kapasitas permodalan, tata kelola, manajemen risiko, dan kepatuhan terhadap regulasi. Tujuannya bukan semata-mata menambah jumlah institusi, melainkan membangun ekosistem penjaminan yang sehat, profesional, kolaboratif, dan mampu memberikan manfaat nyata.
Indonesia memiliki ruang pengembangan ekonomi daerah yang sangat luas. Tantangan kita adalah mengubah keluasan potensi tersebut menjadi peluang usaha, memperluas akses pembiayaan yang bertanggung jawab, serta memastikan UMKM dan koperasi tidak berjuang sendirian.
Ketika Potensi Daerah Membutuhkan Jembatan.
Pembangunan ekonomi daerah tidak cukup hanya mengandalkan ketersediaan sumber daya alam, tenaga kerja, infrastruktur, dan program pemerintah. Potensi tersebut membutuhkan ekosistem yang mampu menghubungkan pelaku usaha dengan pasar, teknologi, pendampingan, serta pembiayaan yang sesuai.
Bagi UMKM dan koperasi, pembiayaan sering kali menjadi salah satu faktor penting untuk meningkatkan kapasitas produksi, memperluas pemasaran, memperbarui peralatan, memenuhi pesanan, dan memperkuat arus kas. Akan tetapi, usaha yang secara ekonomi prospektif belum tentu memenuhi seluruh persyaratan pembiayaan yang ditetapkan lembaga keuangan.
Di sinilah penjaminan menjalankan fungsi strategisnya. Penjaminan dapat membantu memitigasi risiko kredit atau pembiayaan bagi penerima jaminan sesuai dengan ketentuan dan perjanjian yang berlaku.
Dengan demikian, lembaga keuangan memiliki tambahan instrumen pengelolaan risiko, sedangkan pelaku usaha berpotensi memperoleh kesempatan pembiayaan yang lebih luas.
Namun, penjaminan bukan berarti menghilangkan seluruh risiko pembiayaan. Penjaminan juga bukan pengganti analisis kelayakan usaha, prinsip kehati-hatian, dan kewajiban debitur untuk memenuhi kewajibannya.
Penjaminan yang baik mempertemukan peluang usaha dengan pembiayaan yang bertanggung jawab, melalui pembagian risiko yang jelas dan terukur.
Dalam konteks daerah, Jamkrida memiliki peluang untuk memahami karakteristik ekonomi setempat, mengenali sektor unggulan, membangun hubungan dengan pemerintah daerah dan lembaga keuangan, serta mengembangkan produk yang sesuai dengan kebutuhan pelaku usaha.
Potensi ini perlu diterjemahkan menjadi strategi bisnis yang konkret. Jamkrida tidak cukup hanya hadir sebagai lembaga yang menerbitkan penjaminan. Jamkrida perlu menjadi bagian dari ekosistem pembangunan ekonomi daerah yang terukur hasilnya.
Sudah Sejauh Mana Jamkrida Hadir ?.
Keberadaan perusahaan penjaminan daerah menunjukkan bahwa penjaminan telah menjadi salah satu instrumen yang digunakan untuk mendukung pengembangan UMKM dan perekonomian daerah.
Direktori anggota Asosiasi Perusahaan Penjaminan Daerah (ASPENDA) mencantumkan 18 perusahaan penjaminan daerah. Sementara itu, dalam publikasi Otoritas Jasa Keuangan (OJK) mengenai perkembangan sektor jasa keuangan September 2026, disebutkan bahwa terdapat 24 perusahaan penjaminan secara nasional.
OJK juga melaporkan bahwa berdasarkan laporan bulanan per Agustus 2026, sebanyak 19 dari 24 perusahaan penjaminan atau 79,17% telah memenuhi jumlah minimum ekuitas yang dipersyaratkan untuk tahap pemenuhan pada akhir 2026.
Artinya, masih terdapat perusahaan yang perlu memperhatikan pemenuhan ketentuan permodalan tersebut.
Data ini memberi dua pesan penting. Pertama, industri penjaminan memiliki fondasi kelembagaan yang dapat terus diperkuat.
Kedua, pengembangan industri tidak boleh hanya berorientasi pada pertumbuhan jumlah perusahaan, tetapi juga pada kesehatan keuangan, kualitas portofolio, tata kelola, kapasitas manajemen risiko, dan kontribusi nyata terhadap perekonomian.
Di sisi lain, jumlah perusahaan tidak otomatis menggambarkan tingkat keterjangkauan layanan. Kebutuhan penjaminan perlu dipetakan berdasarkan potensi UMKM dan koperasi, karakteristik sektor unggulan, kapasitas lembaga keuangan, kebutuhan rantai pasok, serta kondisi geografis dan ekonomi setiap daerah.
Karena itu, pertanyaan strategisnya adalah: Apakah seluruh kebutuhan penjaminan telah terlayani secara memadai ?.
Jika belum,
Apakah solusi terbaik harus berupa pendirian Jamkrida baru, kerja sama dengan perusahaan yang sudah ada, penguatan perusahaan yang telah beroperasi, atau penjaminan bersama melalui kolaborasi antarlembaga ?.
Jawabannya tidak harus sama untuk setiap daerah. Yang diperlukan adalah keputusan berbasis kebutuhan, data, kelayakan, dan manfaat.
Jamkrida sebagai BUMD: Bentuk Badan Hukum Harus Jelas.
Dalam pengembangan Jamkrida, aspek kelembagaan dan bentuk badan hukum tidak boleh dipandang sebagai persoalan administratif semata. Keduanya menentukan tata kelola, hubungan dengan pemegang saham, tanggung jawab organ perusahaan, mekanisme pengawasan, dan keberlanjutan usaha.
Perusahaan milik pemerintah daerah perlu memperhatikan kerangka hukum Badan Usaha Milik Daerah (BUMD), termasuk Peraturan Pemerintah Nomor 54 Tahun 2017 tentang Badan Usaha Milik Daerah, serta ketentuan sektor jasa keuangan dan peraturan perundang-undangan terkait.
Bentuk badan hukum, kepemilikan, kegiatan usaha, perizinan, dan ruang lingkup operasional harus dipastikan sesuai dengan ketentuan yang berlaku. Pengembangan Jamkrida tidak cukup hanya didasarkan pada keputusan politik atau keinginan menambah institusi. Setiap keputusan harus didukung kajian hukum, kelembagaan, bisnis, dan keuangan yang memadai.
Pengalaman perubahan kegiatan usaha PT Jamkrida NTB Bersaing menjadi PT Penjaminan Pembiayaan Daerah NTB Syariah Perseroda, yang memperoleh izin perubahan kegiatan usaha sebagai perusahaan penjaminan syariah dari OJK, menunjukkan bahwa pengembangan kelembagaan dapat mengambil bentuk yang berbeda sesuai dengan strategi dan kebutuhan usaha.
Contoh tersebut bukan berarti seluruh daerah harus mengikuti model yang sama. Justru, setiap daerah perlu mengkaji karakteristik, kebutuhan pasar, kapasitas fiskal, kemampuan pemegang saham, dan peluang pengembangan produk sebelum menentukan pilihan.
Ada beberapa prinsip yang perlu dijaga:
1. Kepastian hukum: bentuk badan hukum dan kegiatan usaha sesuai dengan ketentuan yang berlaku.
2. Kelayakan bisnis: keputusan didasarkan pada potensi pasar, proyeksi pendapatan, biaya operasional, kebutuhan modal, dan risiko.
3. Tata kelola yang kuat: fungsi pemegang saham, komisaris, direksi, pengawasan, dan pengendalian internal berjalan secara profesional.
4. Kesehatan keuangan: perusahaan memiliki permodalan dan kapasitas menanggung risiko yang memadai.
5. Orientasi manfaat publik: keberadaan Jamkrida memberikan kontribusi terukur bagi UMKM, koperasi, dan ekonomi daerah.
Dengan prinsip tersebut, Jamkrida dapat dikembangkan sebagai instrumen ekonomi daerah yang profesional, akuntabel, dan berkelanjutan—bukan sekadar institusi yang berdiri tanpa dukungan ekosistem bisnis yang memadai.
Peluang Strategis: Empat Alternatif untuk Memperkuat Penjaminan Daerah.
Tidak semua daerah harus membentuk Jamkrida baru. Dalam banyak situasi, kerja sama, optimalisasi, atau penjaminan bersama dapat menjadi alternatif yang lebih efektif.
Pilihan perlu ditentukan berdasarkan pemetaan kebutuhan, kelayakan bisnis, kapasitas keuangan, peraturan yang berlaku, serta manfaat yang akan diterima pelaku usaha.
Alternatif 1 — Membentuk Jamkrida Baru.
Pembentukan Jamkrida baru dapat dipertimbangkan apabila terdapat kebutuhan penjaminan yang nyata, potensi pasar yang memadai, dan kesenjangan layanan yang belum dapat diatasi melalui skema kerja sama atau optimalisasi perusahaan yang sudah ada.
Pendirian perusahaan baru harus didahului kajian kelayakan yang mencakup:
- Pemetaan jumlah dan karakteristik UMKM serta koperasi yang potensial.
- Identifikasi sektor unggulan dan kebutuhan pembiayaan daerah.
- Pemetaan lembaga keuangan dan produk pembiayaan yang membutuhkan dukungan penjaminan.
- Proyeksi volume penjaminan, pendapatan imbal jasa penjaminan, klaim, biaya operasional, dan kebutuhan modal.
- Analisis risiko, kebutuhan sumber daya manusia, teknologi informasi, serta tata kelola.
- Kesesuaian bentuk badan hukum, perizinan, ruang lingkup usaha, dan ketentuan permodalan.
Pemerintah daerah juga perlu memperhitungkan kemampuan penyertaan modal dan komitmen pembiayaan jangka panjang. Pendirian perusahaan tidak boleh hanya berorientasi pada pemenuhan kebutuhan administratif, tetapi harus disertai strategi bisnis dan target manfaat yang realistis.
Prinsipnya: bentuk Jamkrida baru apabila kebutuhan dan kelayakannya benar-benar terbukti.
Alternatif 2 — Bekerja Sama dengan Jamkrida yang Sudah Ada.
Apabila kebutuhan penjaminan dapat dilayani melalui perusahaan yang telah beroperasi, kerja sama dapat menjadi pilihan yang lebih efisien.
Kerja sama tersebut dapat dikembangkan melalui perjanjian dengan lembaga penjamin yang memenuhi persyaratan, sesuai dengan ruang lingkup izin dan ketentuan yang berlaku. Bentuknya dapat berupa kerja sama layanan, pengembangan produk, pemasaran, dukungan penjaminan, peningkatan kompetensi, atau mekanisme lain yang diperbolehkan oleh regulasi.
Manfaat potensialnya antara lain:
- Mengurangi kebutuhan membangun organisasi baru dari awal.
- Memanfaatkan pengalaman, sistem, dan sumber daya perusahaan yang telah beroperasi.
- Mempercepat akses layanan penjaminan bagi UMKM dan koperasi.
- Meningkatkan kolaborasi dengan lembaga keuangan.
- Mengembangkan pemahaman terhadap kebutuhan ekonomi lokal.
Meskipun demikian, kerja sama harus disusun dengan memperhatikan batas wilayah operasional, perizinan, kewenangan para pihak, pembagian tanggung jawab, pengelolaan risiko, mekanisme klaim, dan pelindungan konsumen.
Kerja sama juga tidak boleh menjadi cara untuk menghindari persyaratan permodalan, perizinan, atau pembatasan kegiatan usaha.
Prinsipnya: apabila kerja sama mampu memberikan layanan yang lebih cepat, efisien, dan tetap sesuai regulasi, alternatif ini layak dipertimbangkan secara serius.
Alternatif 3 — Mengoptimalkan Jamkrida yang Telah Ada.
Bagi daerah yang telah memiliki Jamkrida, prioritas pertama adalah menilai sejauh mana perusahaan tersebut telah dioptimalkan.
Peningkatan kinerja tidak selalu harus dilakukan dengan memperluas organisasi atau menambah modal dalam jumlah besar. Dalam kondisi tertentu, perbaikan proses bisnis, kualitas layanan, pengelolaan risiko, produktivitas, dan kolaborasi dapat menghasilkan dampak yang signifikan.
Optimalisasi dapat dilakukan melalui beberapa agenda:
Pertama, penguatan portofolio. Mengembangkan produk sesuai kebutuhan sektor unggulan, termasuk perdagangan, pertanian, perikanan, industri pengolahan, jasa, konstruksi, dan rantai pasok UMKM.
Kedua, peningkatan kualitas penjaminan. Memperkuat analisis kelayakan calon terjamin, pemantauan portofolio, deteksi dini risiko, pengendalian konsentrasi, dan penanganan klaim.
Ketiga, perluasan kemitraan. Membangun sinergi dengan bank, lembaga pembiayaan, koperasi, pemerintah daerah, pelaku usaha, dan mitra strategis lainnya.
Keempat, penguatan teknologi. Mengembangkan sistem informasi untuk mendukung proses pengajuan, analisis, penerbitan, pemantauan, klaim, pelaporan, dan evaluasi kinerja secara terintegrasi.
Kelima, peningkatan kapasitas SDM. Memperkuat kompetensi direksi, komisaris, fungsi penjaminan, manajemen risiko, kepatuhan, keuangan, teknologi informasi, dan pengembangan bisnis.
Keenam, penguatan tata kelola. Memastikan setiap keputusan bisnis didukung data, kebijakan yang jelas, pengendalian internal, dan pertanggungjawaban yang terukur.
Jamkrida yang sudah ada perlu dievaluasi bukan hanya dari besarnya nilai penjaminan, tetapi juga dari kualitas portofolio, kecepatan layanan, keberlanjutan keuangan, penyelesaian klaim sesuai ketentuan, serta dampak terhadap perkembangan usaha terjamin.
Prinsipnya: sebelum membentuk institusi baru, pastikan institusi yang telah ada sudah bekerja secara optimal.
Alternatif 4 — Co-Guarantee (Kogaransi atau Penjaminan Bersama) dengan Perusahaan Penjaminan Nasional.
Inilah alternatif kolaboratif yang patut memperoleh perhatian lebih luas.
Co-Guarantee atau penjaminan bersama merupakan skema ketika dua atau lebih perusahaan penjaminan berbagi tanggung jawab penjaminan atas pembiayaan atau portofolio tertentu sesuai dengan pembagian risiko yang disepakati dan ketentuan yang berlaku.
Dalam konteks penguatan Jamkrida, skema ini dapat dikembangkan melalui kerja sama dengan perusahaan penjaminan berskala nasional atau perusahaan penjaminan lain yang memenuhi persyaratan. Tujuannya adalah memperluas kapasitas layanan, memperkuat pembagian risiko, serta membuka peluang dukungan bagi sektor produktif yang membutuhkan kapasitas penjaminan lebih besar.
Sebagai ilustrasi, suatu portofolio pembiayaan UMKM memiliki kebutuhan penjaminan yang melampaui kapasitas yang secara prudent dapat ditanggung oleh satu perusahaan. Melalui skema penjaminan bersama yang dirancang dengan tepat, para pihak dapat menyepakati porsi tanggung jawab masing-masing, batas penjaminan, persyaratan kelayakan, dan mekanisme pengelolaan risiko.
Pembagian tersebut tidak boleh sekadar ditetapkan secara administratif. Setiap pihak harus memahami risiko yang ditanggung, memiliki kapasitas untuk memenuhinya, dan menjalankan kewajibannya berdasarkan perjanjian serta ketentuan regulator.
Manfaat strategis Co-Guarantee dapat mencakup:
1. Peningkatan kapasitas penjaminan. Membuka peluang pelayanan terhadap kebutuhan pembiayaan yang lebih besar atau portofolio yang lebih luas.
2. Pembagian risiko yang terukur. Mengurangi ketergantungan pada satu perusahaan, sepanjang pembagian risiko dirancang secara prudent dan tidak menimbulkan konsentrasi baru.
3. Penguatan peran Jamkrida. Memungkinkan perusahaan daerah terlibat dalam pengembangan sektor produktif dengan dukungan mitra yang memiliki kapasitas dan pengalaman relevan.
4. Peningkatan kompetensi. Membuka peluang transfer pengetahuan mengenai underwriting, manajemen risiko, pemantauan portofolio, pengelolaan klaim, dan teknologi informasi.
5. Efisiensi penggunaan modal. Membantu para pihak mengalokasikan kapasitas penjaminan sesuai kemampuan dan batas risiko masing-masing.
6. Perluasan jangkauan UMKM dan koperasi.
Mendorong kolaborasi yang dapat memperluas akses pembiayaan secara bertanggung jawab.
Agar berjalan efektif, Co-Guarantee harus didukung perjanjian yang mengatur secara jelas:
- Identitas, status hukum, perizinan, dan kewenangan para pihak.
- Objek, jenis, cakupan, dan jangka waktu penjaminan.
- Porsi tanggung jawab, batas penjaminan, retensi, serta pembagian risiko.
- Penetapan dan pembagian imbal jasa penjaminan sesuai kesepakatan dan ketentuan yang berlaku.
- Analisis kelayakan, standar underwriting, dan mekanisme persetujuan.
- Persyaratan klaim, dokumen, verifikasi, tenggat penyelesaian, serta penanganan perselisihan.
- Hak tagih dan subrogasi sesuai perjanjian dan ketentuan hukum.
- Pertukaran data, kerahasiaan informasi, pelaporan, audit, dan pengendalian internal.
- Penanganan konsentrasi risiko, potensi konflik kepentingan, serta kondisi gagal memenuhi kewajiban.
- Perlakuan akuntansi, permodalan, dan pelaporan sesuai ketentuan regulator.
Skema ini juga harus memastikan tidak terjadi penghitungan ganda atas kapasitas penjaminan atau pengakuan risiko yang tidak sesuai ketentuan. Seluruh pihak wajib memastikan bahwa manfaat, tanggung jawab, dan eksposur risikonya dapat diukur.
Penting pula membedakan Co-Guarantee dengan reguarantee atau penjaminan ulang. Dalam Co-Guarantee, dua atau lebih perusahaan berbagi tanggung jawab penjaminan atas objek atau portofolio yang disepakati.
Dalam penjaminan ulang, sebagian risiko penjaminan dialihkan kepada perusahaan penjaminan ulang berdasarkan kontrak penjaminan ulang. Keduanya memiliki karakteristik, struktur kewajiban, dan konsekuensi pengelolaan risiko yang berbeda.
Karena itu, rancangan Co-Guarantee harus ditelaah secara hukum dan prudensial agar sesuai dengan perizinan, ruang lingkup usaha, ketentuan regulator, dan karakteristik transaksi. Nama skema saja tidak menentukan perlakuan hukumnya; struktur kontrak dan substansi kewajiban para pihak harus menjadi perhatian utama.
Dalam konteks ini, sinergi perusahaan penjaminan daerah dan perusahaan penjaminan nasional dapat menjadi salah satu jalur penguatan kapasitas industri.
Namun, keberhasilannya harus dinilai dari kualitas portofolio, keberlanjutan keuangan, kepastian penyelesaian kewajiban, serta manfaat nyata bagi UMKM dan koperasi.
Prinsipnya: ketika kapasitas perlu diperkuat, kolaborasi dapat menjadi jalan strategis—sepanjang pembagian risiko jelas, tata kelola kuat, dan kepatuhan tetap terjaga.
Kontribusi Jamkrida: Lebih dari Sekadar Nilai Penjaminan.
Kinerja Jamkrida tidak semestinya hanya diukur dari besarnya nilai penjaminan yang diterbitkan. Nilai penjaminan memang penting, tetapi belum cukup untuk menggambarkan kualitas bisnis, kesehatan keuangan, dan dampak ekonomi yang dihasilkan.
Penjaminan yang bertumbuh tanpa pengelolaan risiko yang memadai dapat meningkatkan eksposur klaim dan mengganggu keberlanjutan perusahaan. Sebaliknya, portofolio yang dikelola secara sehat dapat membantu memperluas layanan sekaligus menjaga kemampuan perusahaan memenuhi kewajibannya.
Karena itu, evaluasi Jamkrida perlu dilakukan melalui beberapa dimensi.
Pertama, perluasan akses pembiayaan. Berapa banyak UMKM dan koperasi yang memperoleh dukungan penjaminan?
Apakah layanan menjangkau usaha produktif yang sebelumnya mengalami kesulitan akses? Apakah penerima manfaat benar-benar membutuhkan dukungan tersebut?
Kedua, kualitas portofolio. Bagaimana perkembangan klaim, tingkat klaim, konsentrasi sektor, kualitas calon terjamin, dan efektivitas pemantauan risiko? Pertumbuhan volume harus diimbangi dengan kualitas penjaminan.
Ketiga, keberlanjutan keuangan.
Apakah pendapatan imbal jasa penjaminan sebanding dengan risiko yang ditanggung dan biaya operasional? Apakah perusahaan memiliki permodalan serta kapasitas yang memadai untuk memenuhi kewajibannya?
Keempat, produktivitas dan kualitas layanan. Bagaimana kecepatan proses, kualitas analisis, ketepatan penerbitan, penyelesaian klaim sesuai ketentuan, serta kepuasan mitra dan terjamin ?.
Kelima, dampak ekonomi daerah. Apakah penjaminan mendukung pertumbuhan omzet, peningkatan kapasitas produksi, perluasan pasar, penyerapan tenaga kerja, dan keberlanjutan usaha? Pengukuran dampak perlu dilakukan dengan metodologi yang tepat agar manfaat yang diklaim tidak dilebih-lebihkan.
Keenam, kualitas kolaborasi.
Sejauh mana kerja sama dengan lembaga keuangan, pemerintah daerah, koperasi, dan perusahaan penjaminan lain menghasilkan perluasan layanan dan pembagian risiko yang sehat ?.
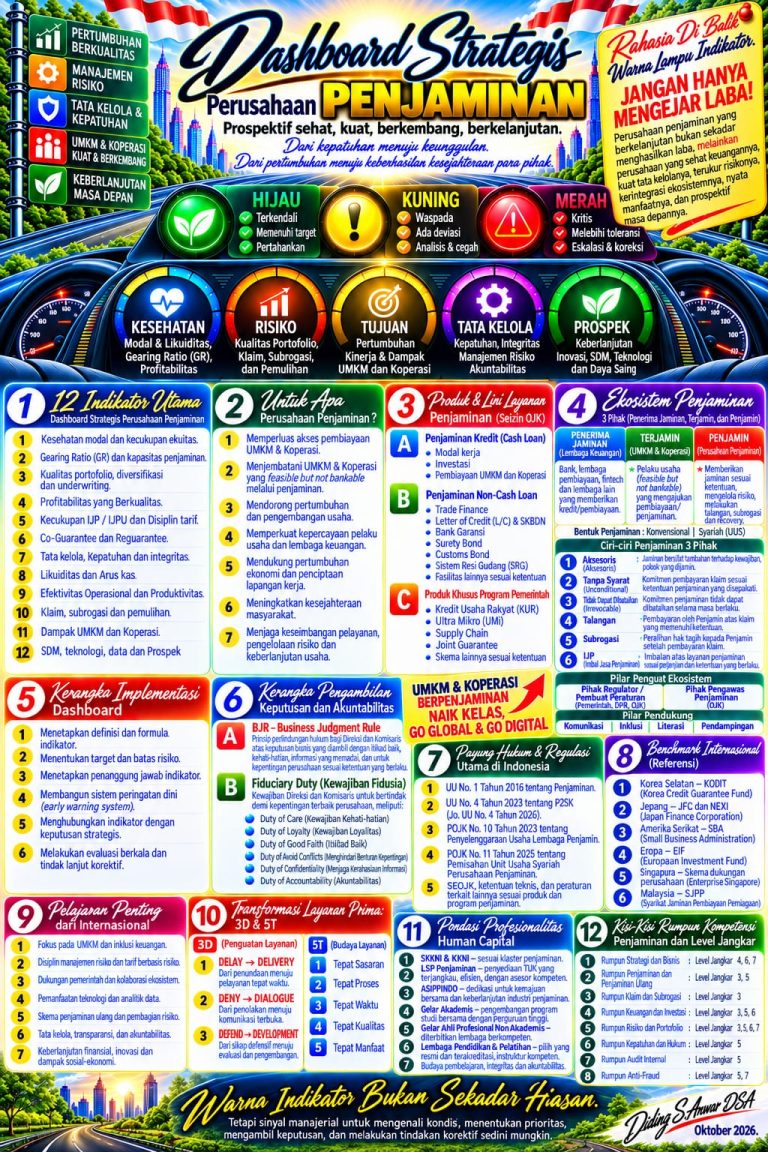
Untuk memperkuat evaluasi, Jamkrida dapat mengembangkan dashboard kinerja yang mencakup nilai penjaminan, jumlah penerima manfaat, komposisi sektor, perkembangan klaim, kualitas portofolio, produktivitas layanan, kondisi keuangan, serta dampak ekonomi yang dapat diukur.
Khusus untuk Co-Guarantee, dashboard perlu menunjukkan nilai portofolio bersama, porsi tanggung jawab setiap pihak, realisasi kewajiban, kualitas portofolio, klaim, dan manfaat bagi penerima pembiayaan.
Dengan pendekatan tersebut, pemegang saham, regulator, manajemen, mitra keuangan, dan masyarakat dapat menilai kontribusi Jamkrida secara lebih objektif.
Ukuran keberhasilan bukan hanya seberapa besar penjaminan diterbitkan, melainkan seberapa sehat risiko dikelola dan seberapa nyata manfaatnya bagi perekonomian daerah.
Peluang Harus Tetap Taat Asas.
Penguatan Jamkrida harus berjalan seiring dengan kepatuhan terhadap ketentuan hukum, perizinan, permodalan, tata kelola, dan manajemen risiko.
Kerangka regulasi yang relevan antara lain Undang-Undang Nomor 1 Tahun 2016 tentang Penjaminan sebagaimana telah diubah, termasuk melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, serta perubahan peraturan perundang-undangan yang berlaku. Dalam konteks penyelenggaraan usaha, POJK Nomor 11 Tahun 2025 tentang Penyelenggaraan Usaha Lembaga Penjamin menjadi salah satu rujukan utama.
POJK tersebut mengatur sejumlah aspek penting, antara lain analisis kelayakan calon terjamin, mitigasi risiko, pembayaran klaim dan peralihan hak tagih, retensi sendiri, pembagian risiko, ekuitas minimum, gearing ratio, tingkat kesehatan, pelaporan, serta pelindungan konsumen.
Berdasarkan ketentuan ekuitas minimum dalam POJK Nomor 11 Tahun 2025, besaran ekuitas minimum yang dipersyaratkan adalah:
- Rp50 miliar untuk perusahaan penjaminan dengan lingkup wilayah kabupaten/kota.
- Rp100 miliar untuk perusahaan penjaminan dengan lingkup wilayah provinsi.
- Rp250 miliar untuk perusahaan penjaminan dengan lingkup wilayah nasional.
- Rp500 miliar untuk perusahaan penjaminan ulang dengan lingkup wilayah nasional.
Pemenuhan ekuitas minimum dilakukan secara bertahap, yaitu paling sedikit 75% dari ketentuan ekuitas minimum pada 31 Desember 2026 dan 100% pada 31 Desember 2028.
Karena tenggat pertama sudah dekat, pemerintah daerah dan pemegang saham perlu mengevaluasi kesiapan permodalan, proyeksi kebutuhan modal, dan kemampuan perusahaan memenuhi kewajibannya.
Perencanaan pengembangan Jamkrida juga harus memperhitungkan ketentuan mengenai wilayah operasional, perizinan, kegiatan usaha, dan persyaratan lain yang berlaku. Untuk kerja sama maupun Co-Guarantee, perlu dipastikan bahwa struktur transaksi tidak melampaui kewenangan atau ruang lingkup izin para pihak.
Dengan demikian, regulasi bukanlah penghalang inovasi. Regulasi merupakan kerangka untuk memastikan bahwa inovasi berlangsung secara sehat, transparan, dan dapat dipertanggungjawabkan.
Prinsipnya: jangan membangun pertumbuhan di atas risiko yang tidak terukur. Perkuat kapasitas, jaga kepatuhan, dan pastikan setiap keputusan dapat dipertanggungjawabkan.
Dari Gagasan Menjadi Tindakan: Lima Langkah Konkret.
Agar gagasan penguatan Jamkrida tidak berhenti sebagai wacana, pemerintah daerah dan para pemangku kepentingan perlu menyiapkan langkah yang terarah.
Langkah 1 — Petakan Potensi dan Kebutuhan Penjaminan.
Identifikasi sektor unggulan, jumlah dan karakteristik UMKM serta koperasi, kebutuhan pembiayaan, mitra lembaga keuangan, dan kesenjangan layanan penjaminan.
Pemetaan harus berbasis data, bukan hanya asumsi. Kebutuhan setiap daerah dapat berbeda menurut struktur ekonomi, tingkat perkembangan usaha, akses pembiayaan, dan kapasitas lembaga keuangan.
Langkah 2 — Lakukan Kajian Kelayakan atas Empat Alternatif.
Bandingkan secara objektif:
1. Pembentukan Jamkrida baru.
2. Kerja sama dengan Jamkrida yang sudah ada.
3. Optimalisasi Jamkrida yang telah beroperasi.
4. Co-Guarantee dengan perusahaan penjaminan nasional atau mitra penjaminan lain yang memenuhi persyaratan.
Perbandingan perlu mencakup kebutuhan modal, waktu pelaksanaan, biaya, kapasitas layanan, risiko, kepastian hukum, tata kelola, dan manfaat ekonomi. Hasilnya menjadi dasar untuk memilih alternatif yang paling efektif dan berkelanjutan.
Langkah 3 — Siapkan Kelembagaan, Tata Kelola, dan Manajemen Risiko.
Apabila pilihan telah ditetapkan, susun rencana implementasi yang jelas. Pastikan bentuk kelembagaan, perizinan, struktur pengawasan, sumber daya manusia, teknologi informasi, kebijakan penjaminan, dan pengendalian internal telah dipersiapkan.
Untuk Co-Guarantee, siapkan perjanjian yang mengatur pembagian risiko, tanggung jawab, mekanisme klaim, hak tagih, pertukaran data, penyelesaian sengketa, dan pengakhiran kerja sama.
Langkah 4 — Bangun Kemitraan yang Produktif.
Libatkan pemerintah daerah, lembaga keuangan, koperasi, asosiasi usaha, perusahaan penjaminan, dan pemangku kepentingan terkait. Kemitraan harus memiliki tujuan, peran, dan ukuran keberhasilan yang jelas.
Sinergi akan lebih kuat apabila seluruh pihak memahami bahwa penjaminan bukan sekadar transaksi, melainkan bagian dari upaya memperluas pembiayaan produktif dengan pengelolaan risiko yang bertanggung jawab.
Langkah 5 — Tetapkan Target, Evaluasi, dan Ukur Dampak.
Tetapkan indikator kinerja yang realistis, termasuk jumlah UMKM dan koperasi yang dilayani, kualitas portofolio, kecepatan layanan, perkembangan klaim, kesehatan keuangan, dan dampak ekonomi yang terukur.
Lakukan evaluasi secara berkala untuk memastikan bahwa pilihan kebijakan benar-benar menghasilkan manfaat. Jika kinerja belum sesuai sasaran, perbaiki model bisnis, proses layanan, tata kelola, atau pola kemitraan berdasarkan hasil evaluasi.
Gagasan yang baik harus berujung pada tindakan. Tindakan yang baik harus diukur hasilnya. Dan hasil yang baik harus memberikan manfaat nyata bagi masyarakat.
Jangan Biarkan Potensi Daerah Tertidur.
Setiap daerah memiliki potensi ekonomi yang dapat dikembangkan. Setiap UMKM dan koperasi memiliki kesempatan untuk tumbuh. Namun, potensi dan kesempatan tidak selalu cukup apabila pelaku usaha menghadapi keterbatasan akses pembiayaan.
Di sinilah ekosistem penjaminan perlu mengambil peran yang semakin strategis. Jamkrida dapat menjadi jembatan antara potensi usaha dan pembiayaan, antara kebutuhan daerah dan kapasitas lembaga keuangan, serta antara pertumbuhan ekonomi dan pemerataan kesempatan.
Namun, masa depan penjaminan daerah tidak harus dibangun dengan satu pola yang seragam. Ada empat alternatif yang dapat dipilih sesuai kebutuhan: membentuk Jamkrida baru, bekerja sama dengan Jamkrida yang sudah ada, mengoptimalkan Jamkrida yang telah beroperasi, dan mengembangkan Co-Guarantee atau penjaminan bersama.
Tidak ada satu alternatif yang otomatis paling baik untuk semua daerah. Pilihan terbaik adalah pilihan yang didukung kajian, sesuai regulasi, layak secara bisnis, kuat dalam tata kelola, sehat dalam pengelolaan risiko, dan memberikan manfaat yang dapat diukur.
Pembentukan Jamkrida baru layak dilakukan apabila kebutuhan dan kelayakannya terbukti. Kerja sama dapat menjadi solusi ketika layanan dari perusahaan yang ada mampu menjawab kebutuhan secara efektif. Optimalisasi perlu menjadi prioritas bagi Jamkrida yang telah berdiri. Sementara itu, Co-Guarantee dapat membuka ruang kolaborasi untuk memperkuat kapasitas penjaminan melalui pembagian tanggung jawab yang jelas dan terukur.
Pemerintah daerah, pemegang saham, regulator, perusahaan penjaminan, lembaga keuangan, dan seluruh pemangku kepentingan perlu membangun sinergi yang berorientasi pada hasil. Tujuannya bukan sekadar menambah institusi atau meningkatkan nilai penjaminan, melainkan memperkuat akses pembiayaan yang bertanggung jawab, meningkatkan kualitas usaha, dan membangun perekonomian daerah yang tangguh.
Bangun ketika memang dibutuhkan, bekerja sama ketika itu lebih efektif, perkuat ketika institusinya sudah ada, dan berbagi kapasitas melalui Co-Guarantee ketika kolaborasi memberikan nilai tambah.
Setiap daerah memiliki potensi. Setiap UMKM dan koperasi memiliki harapan. Tugas kita adalah membangun ekosistem yang memungkinkan potensi itu tumbuh—dengan Jamkrida yang tepat, sehat, profesional, dan benar-benar memberikan manfaat.
Semoga ikhtiar memperkuat UMKM dan Koperasi menjadi bagian dari ikhtiar membangun ekonomi daerah yang inklusif, tangguh, dan berkelanjutan.
Fastabiqul khairat.
Semoga bermanfaat, terus semangat demi kesejahteraan rakyat.
Aamiin. 🙏🤲
Diding S. Anwar (DSA) Jumat Berkah, 23 Oktober 2026.
Ketua Bidang Penjaminan Kredit UMKM & Koperasi
Risk Governance Centre (RGC), Fakultas Ilmu Administrasi (FIA) Universitas Indonesia.
Ketua Komite Tetap Penjaminan, Perasuransian, Dana Pensiun
KADIN Indonesia — Bidang Fiskal, Moneter, Industri Keuangan (FMIK).

 admin
 Abdulloh Hilmi