Edi Purwanto
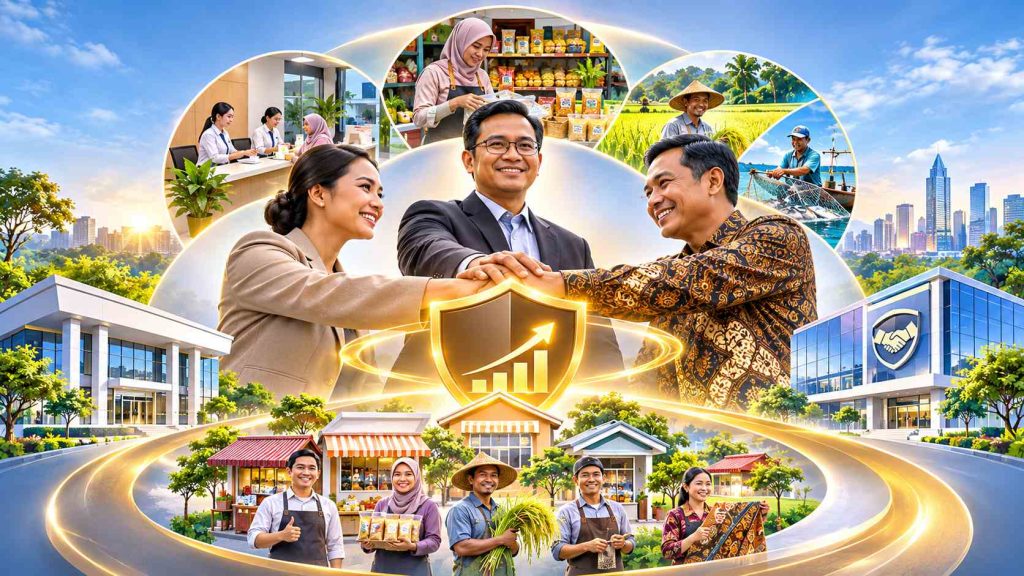
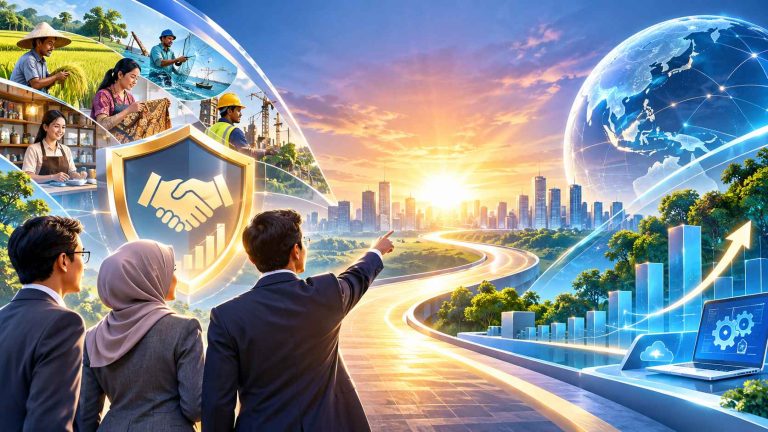
Ilustrasi: Sinergi LKM dan Industri Penjaminan
Memperluas Akses Pembiayaan, Menguatkan UMKM dan Koperasi, Mendorong Ekonomi Rakyat
Oleh : Diding S. Anwar (DSA)
Pertumbuhan ekonomi yang berkelanjutan, menurut hemat saya, tidak hanya ditentukan oleh besarnya investasi dan perkembangan industri berskala besar, tetapi juga oleh kekuatan ekonomi rakyat yang tumbuh dari usaha mikro, UMKM, koperasi, pedagang kecil, petani, nelayan, serta berbagai aktivitas ekonomi masyarakat di tingkat lokal.
Dalam konteks tersebut, Lembaga Keuangan Mikro (LKM) memiliki peran strategis. Kedekatannya dengan masyarakat, pemahaman terhadap karakteristik usaha lokal, serta fleksibilitas pelayanan menjadikan LKM sebagai salah satu instrumen penting dalam memperluas inklusi keuangan dan mendukung pemberdayaan ekonomi masyarakat.
Perkembangan industri LKM juga memberikan sinyal positif. Berdasarkan publikasi Otoritas Jasa Keuangan (OJK), pada September 2026 penyaluran pembiayaan LKM mencapai Rp1,05 triliun, tumbuh 10,71% secara tahunan. Sementara itu, simpanan mencapai Rp650 miliar, tumbuh 24,52% secara tahunan.
Perkembangan tersebut tentu patut diapresiasi sekaligus menjadi ruang refleksi bagi kita bersama. Pertumbuhan industri hendaknya tidak hanya diikuti peningkatan volume pembiayaan dan simpanan, tetapi juga penguatan kelembagaan, tata kelola, kualitas pembiayaan, manajemen risiko, serta keberlanjutan usaha.
Di sisi lain, kita juga memahami bahwa LKM masih menghadapi berbagai tantangan, antara lain keterbatasan permodalan, sumber pendanaan, kompetensi sumber daya manusia, teknologi informasi, kualitas portofolio, tata kelola, serta pengelolaan risiko. Berbagai tantangan tersebut tidak semestinya hanya menjadi pekerjaan rumah bagi LKM, tetapi juga membuka peluang bagi berbagai pihak untuk membangun kolaborasi yang saling melengkapi dan memberikan manfaat.
Landasan hukum pengembangan LKM antara lain Undang-Undang Nomor 1 Tahun 2013 tentang Lembaga Keuangan Mikro sebagaimana telah diubah dengan Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, Peraturan Pemerintah Nomor 89 Tahun 2014, serta POJK Nomor 41 Tahun 2024 tentang Lembaga Keuangan Mikro. Perkembangan regulasi juga mencakup PP Nomor 6 Tahun 2026 mengenai pembinaan dan pengawasan LKM Inkubasi dan LKM skala usaha kecil oleh pemerintah daerah.
Kerangka regulasi tersebut memberikan landasan bagi pengembangan LKM yang semakin terarah, dengan tetap memperhatikan kepastian hukum, tata kelola, prinsip kehati-hatian, perlindungan konsumen, dan keberlanjutan usaha.
OJK melalui Roadmap Pengembangan dan Penguatan LKM 2024–2028 juga telah memberikan arah pengembangan industri melalui penguatan kelembagaan, tata kelola dan manajemen risiko; pemberdayaan, edukasi dan literasi konsumen; pengembangan ekosistem; serta penguatan pengaturan, pengawasan dan perizinan.
Periode 2026–2027, yang menjadi bagian dari fase pengembangan momentum, kiranya dapat dimanfaatkan bersama untuk memperkuat kolaborasi, meningkatkan kapasitas, serta mengembangkan ekosistem LKM yang semakin sehat dan berkelanjutan.
INDUSTRI PENJAMINAN: MITRA STRATEGIS LKM
Dalam konteks tersebut, industri penjaminan berpotensi menjadi salah satu mitra strategis LKM.
Penjaminan dapat membantu memperluas akses pembiayaan produktif bagi pelaku usaha yang memiliki potensi, tetapi menghadapi keterbatasan agunan atau akses terhadap lembaga keuangan formal. Di sisi lain, penjaminan juga dapat menjadi salah satu instrumen mitigasi risiko bagi lembaga pembiayaan, sepanjang dilaksanakan berdasarkan analisis kelayakan, prinsip kehati-hatian, pembagian risiko yang proporsional, dan tata kelola yang baik.
Salah satu pemikiran yang mungkin dapat dikembangkan adalah membangun ekosistem sinergi tiga pihak, yaitu LKM, perusahaan penjaminan, dan UMKM atau koperasi sebagai pelaku usaha sekaligus penerima manfaat.
LKM memiliki kedekatan dengan masyarakat dan menjalankan fungsi pembiayaan. Perusahaan penjaminan memiliki kompetensi dalam pengelolaan risiko penjaminan. Sementara UMKM dan koperasi merupakan pelaku ekonomi yang memiliki potensi untuk terus berkembang melalui akses pembiayaan produktif.
Ketiga pihak tersebut, dengan peran dan tanggung jawab masing-masing, berpotensi membangun kerja sama yang saling melengkapi. LKM dapat memperkuat fungsi intermediasi dan pelayanan kepada masyarakat. Perusahaan penjaminan dapat mendukung pengelolaan risiko melalui mekanisme penjaminan sesuai ketentuan dan kapasitasnya. Sementara pelaku usaha dapat memperoleh akses pembiayaan yang lebih luas untuk mengembangkan kegiatan produktif.
Kerja sama tersebut dapat dipertimbangkan untuk pembiayaan usaha mikro produktif, pembiayaan berbasis kelompok atau komunitas, koperasi, maupun pendekatan portofolio. Tentunya, implementasinya harus memperhatikan karakteristik risiko, ketentuan yang berlaku, prinsip kehati-hatian, serta kapasitas masing-masing lembaga.
DIGITALISASI DAN PENGUATAN EKOSISTEM
Dalam perkembangan yang semakin digital, sinergi tersebut juga berpotensi diperkuat melalui digitalisasi, integrasi data, monitoring portofolio, dan pengembangan early warning system.
Pemanfaatan teknologi kiranya tidak hanya membantu mempercepat proses, tetapi juga meningkatkan kualitas informasi, efektivitas pengendalian risiko, transparansi, serta pelayanan kepada masyarakat.
Digitalisasi dapat menjadi sarana untuk memperkuat keterhubungan antara LKM, perusahaan penjaminan, dan pelaku usaha. Dengan data yang semakin baik, proses bisnis yang lebih terintegrasi, serta monitoring yang lebih efektif, pengambilan keputusan diharapkan menjadi lebih tepat, terukur, dan bertanggung jawab.
Namun, digitalisasi tentu bukan semata-mata tentang teknologi. Penguatan kompetensi SDM, tata kelola data, keamanan informasi, kualitas proses bisnis, serta kesiapan kelembagaan harus berjalan beriringan.
LANGKAH STRATEGIS MENUJU SINERGI YANG BERKELANJUTAN
Ke depan, beberapa langkah yang mungkin dapat menjadi bahan pemikiran bersama antara lain pemetaan potensi LKM, pengembangan model kemitraan, penyusunan produk yang sesuai, peningkatan kompetensi SDM, penguatan digitalisasi, kolaborasi lintas sektor, serta pelaksanaan pilot project yang dievaluasi secara berkala.
Keberhasilan sinergi tentu tidak hanya dilihat dari pertumbuhan pembiayaan dan penjaminan, tetapi juga dari kualitas portofolio, jumlah pelaku usaha yang memperoleh akses, peningkatan produktivitas, penciptaan lapangan kerja, dan manfaat nyata bagi ekonomi lokal.
Dalam hal ini, OJK, pemerintah, asosiasi, perusahaan penjaminan, perguruan tinggi, LKM, UMKM, dan koperasi memiliki ruang untuk berkontribusi sesuai kewenangan, kapasitas, dan peran masing-masing.
Kolaborasi yang baik kiranya bukan sekadar mempertemukan kepentingan bisnis, melainkan membangun kesamaan visi untuk menciptakan ekosistem keuangan yang sehat, inklusif, dan berkelanjutan.
INKLUSI KEUANGAN UNTUK KESEJAHTERAAN MASYARAKAT
Pada akhirnya, inklusi keuangan bukan tujuan akhir. Akses pembiayaan diharapkan dapat menjadi jembatan menuju peningkatan produktivitas, pertumbuhan usaha, penciptaan lapangan kerja, dan kesejahteraan masyarakat.
Industri penjaminan, menurut hemat saya, memiliki kesempatan untuk terus berkembang bukan hanya sebagai lembaga yang memberikan penjaminan, tetapi juga sebagai mitra strategis dalam membangun ekosistem pembiayaan produktif dan memperkuat ekonomi rakyat.
LKM dan industri penjaminan tidak harus berjalan sendiri-sendiri. Dengan semangat kolaborasi, sinergi, profesionalisme, tata kelola yang baik, dan prinsip kehati-hatian, keduanya berpotensi menjadi bagian dari kekuatan yang semakin besar dalam memperluas akses pembiayaan bagi UMKM dan koperasi.
Semoga pemikiran sederhana ini dapat menjadi inspirasi dan bahan diskusi bagi kita bersama, untuk terus memperkuat sinergi, kolaborasi, dan kontribusi nyata bagi UMKM, koperasi, serta perekonomian masyarakat.
Jangan hanya membangun industri keuangan yang tumbuh besar. Mari membangun industri keuangan yang turut membuat ekonomi rakyat tumbuh kuat.
BERSINERGI 3 PIHAK, MENGUATKAN UMKM DAN KOPERASI.
Fastabiqul Khairat.
Berlomba-lomba dalam kebaikan.
Semoga bermanfaat.
Semangat ikhtiar demi kesejahteraan rakyat.
Diding S. Anwar (DSA)
November 2026
Terkait :
AJB Bumiputera 1912 , Berapa Lama Lagi Bertaruh pada Teori Kuda Mati

Pengamat : Harus Realistis Menyelamatkan AJB Bumiputera 1912
Segregasi Tugas Penerapan Asuransi Wajib TPL: Pastikan Tidak Bebani Rakyat & Hindari Overlapping Keb...
Digital Nomad, Hijrah di Era Digital
 Abdulloh Hilmi