Edi Purwanto

UU No. 34 Tahun 1964 Pasca-UU P2SK: Compulsory TPL, Fault–No-Fault, dan Harmonisasi Perlindungan Korban
Oleh: Diding S. Anwar (DSA)
Ketua Komite Tetap Penjaminan, Perasuransian, dan Dana Pensiun KADIN Indonesia Bidang Fiskal, Moneter, Industri Keuangan (FMIK).
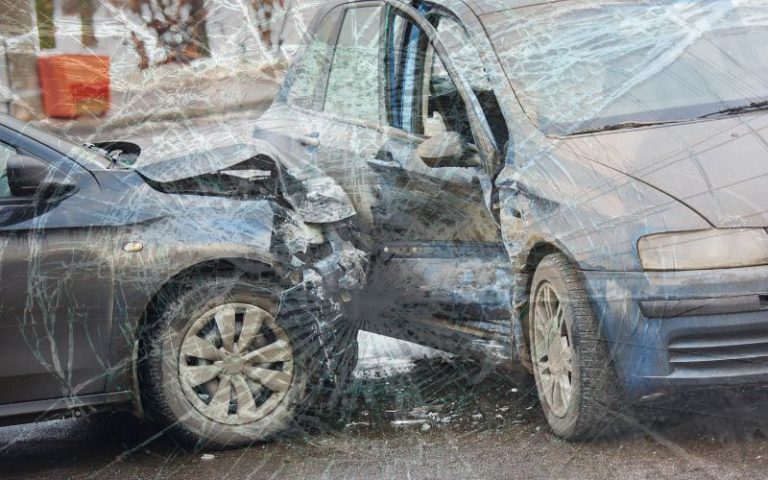
Bayangkan sebuah kecelakaan lalu lintas terjadi di hadapan kita. Dalam hitungan detik, kendaraan hancur, korban terluka berat, dan sebuah keluarga seketika kehilangan anggotanya. Pada momen yang begitu kritis tersebut, pertanyaan mendasar yang muncul dari benak masyarakat tentulah bukan seputar teori hukum yang rumit, melainkan sebuah jeritan sederhana: “Siapa yang akan melindungi kami?”
Pertanyaan sederhana itu sesungguhnya membawa kita pada persoalan yang jauh lebih besar dan kompleks: Siapa yang bertanggung jawab? Siapa yang berkewajiban membayar? Mekanisme mana yang harus bekerja lebih dahulu? Serta bagaimana korban dapat memperoleh perlindungan sesegera mungkin tanpa harus menyandarkan nasibnya pada proses penyelesaian tanggung jawab hukum yang berbelit-belit?
Dinamika hukum sektor keuangan nasional melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK)—yang kemudian diubah melalui Undang-Undang Nomor 4 Tahun 2026 dan telah berlaku sejak 17 Juni 2026—telah membuka ruang besar bagi pengembangan Program Asuransi Wajib (Compulsory Insurance Program), termasuk wacana penerapan asuransi kendaraan berbentuk Third Party Liability (TPL — Tanggung Jawab Hukum Pihak Ketiga). Di sisi lain, Indonesia telah lama memiliki rezim perlindungan korban kecelakaan lalu lintas yang kokoh melalui Undang-Undang Nomor 34 Tahun 1964 tentang Dana Pertanggungan Wajib Kecelakaan Lalu-Lintas Jalan.
Oleh karena itu, persoalan inti saat ini bukanlah sekadar mempertanyakan kapan TPL akan diberlakukan secara wajib. Persoalan yang jauh lebih mendasar adalah bagaimana UU No. 34 Tahun 1964, skema TPL, prinsip tanggung jawab hukum, industri asuransi komersial, Jasa Raharja, Pemerintah, dan regulator dapat bekerja harmonis dalam satu arsitektur perlindungan yang jelas, adil, efisien, dan tidak saling tumpang tindih. Catatan pemikiran ini hadir untuk menawarkan sebuah perspektif kebijakan baru: No-Fault First, Liability Next—sebuah gagasan kebijakan (policy proposition) yang menempatkan keselamatan dan hak korban sebagai pusat perlindungan utama tanpa menghapuskan prinsip tanggung jawab hukum.
Dari Satu Kecelakaan, Lahir Banyak Pertanyaan
Kecelakaan lalu lintas tidak pernah berdiri tunggal sebagai peristiwa tabrakan fisik semata. Di baliknya, mengekor deretan konsekuensi sosial dan hukum yang rumit: korban meninggal dunia, luka-luka, cacat tetap, beban biaya pengobatan, kehilangan penghasilan, kerusakan kendaraan dan harta benda, tuntutan tanggung jawab hukum, klaim, pembayaran, proses recovery, subrogasi, hingga sengketa hukum yang berkepanjangan.
Dalam situasi serba pelik ini, sistem perlindungan tidak boleh hanya terpaku pada pertanyaan “Siapa yang salah?”. Hal yang jauh lebih mendesak untuk dijawab adalah “Bagaimana korban mendapatkan perlindungan terlebih dahulu?”
Di sinilah letak relevansi krusial UU No. 34 Tahun 1964. Undang-undang ini memiliki karakter fundamentally berbeda dari polis TPL komersial. Orientasi utamanya adalah Statutory Accident Compensation—yaitu kompensasi kecelakaan berbasis undang-undang bagi korban yang memenuhi ketentuan. Lantas, muncul pertanyaan strategis: Apabila kelak skema TPL juga memberikan perlindungan terhadap Bodily Injury (BI — Cedera Tubuh), bagaimana hubungan antara kedua mekanisme ini? Pertanyaan ini tidak dihadirkan untuk mempertentangkan dua rezim perlindungan, melainkan untuk memastikan tidak terjadinya celah perlindungan (protection gap) maupun duplikasi jaminan (double compensation).
Fault atau No-Fault: Memahami Dua Logika Perlindungan
Secara konseptual, ekosistem perlindungan mengenal dua pendekatan utama. Pertama adalah Fault System (Sistem Berbasis Kesalahan), yang bekerja melalui alur: Accident $\rightarrow$ Fault/Negligence $\rightarrow$ Legal Liability $\rightarrow$ Claim $\rightarrow$ Compensation. Dalam sistem ini, pembuktian kesalahan atau kelalaian menjadi syarat mutlak sebelum kewajiban pembayaran dapat direalisasikan.
Kedua adalah No-Fault System (Sistem Tanpa Mengandalkan Kesalahan Utama), yang bergerak dari alur: Accident $\rightarrow$ Qualifying Victim $\rightarrow$ Statutory Entitlement $\rightarrow$ Compensation. Korban yang memenuhi kriteria statutory dapat langsung memperoleh haknya tanpa perlu menunggu penentuan siapa yang bersalah di mata hukum. Namun, satu prinsip penting harus ditegaskan: No-Fault bukan berarti No-Condition. Sistem No-Fault tetap membutuhkan koridor yang jelas terkait siapa yang dilindungi, jenis kecelakaan, cakupan manfaat, pengecualian, prosedur, dokumen, serta mekanisme pembayarannya. Oleh sebab itu, UU No. 34 Tahun 1964 lebih tepat dimaknai sebagai No-Fault-Oriented Statutory Accident Compensation—kompensasi berbasis undang-undang yang berorientasi pada perlindungan korban—dan bukannya disederhanakan begitu saja sebagai pure no-fault insurance.
P2SK, TPL, dan Realitas Hukum Saat Ini
Kehadiran UU P2SK memberikan landasan hukum bagi kerangka Program Asuransi Wajib. Pasal 39A UU Perasuransian (sebagaimana dimasukkan dalam UU P2SK) memberi ruang bagi Pemerintah untuk membentuk Program Asuransi Wajib sesuai kebutuhan, termasuk kewajiban kepesertaan dan pembayaran premi/kontribusi, yang pengaturan lebih lanjutnya wajib ditetapkan melalui Peraturan Pemerintah (PP).
Terkait kendaraan bermotor, Otoritas Jasa Keuangan (OJK) pada 18 Juli 2024 secara resmi menegaskan bahwa Program Asuransi Wajib TPL kendaraan masih menunggu penerbitan Peraturan Pemerintah sebagai payung hukum pelaksanaan, yang mencakup pengaturan ruang lingkup dan waktu efektif penyelenggaraannya. Setelah PP tersebut terbit, barulah aturan teknis implementasinya disusunt.
Atas dasar itu, prinsip Check & Recheck (Tabayyun) pertama harus dinyatakan secara tegas: Jangan menganggap bahwa Compulsory TPL kendaraan telah berlaku secara nasional selama dasar implementasinya belum ditetapkan oleh Pemerintah. TPL memang merupakan arah kebijakan dan kerangka hukum yang telah dibuka oleh UU P2SK (dan UU No. 4 Tahun 2026), namun desain operasionalnya tidak boleh dianggap final sebelum peraturan pelaksana resminya diundangkan. Di sinilah pentingnya membedakan antara hukum positif yang telah berlaku dan gagasan kebijakan yang masih dalam tahap pengkajian.
Kebaruan Konseptual: No-Fault First, Liability Next
Sebagai bahan kajian nasional, tulisan ini menawarkan gagasan kebaruan (novelty) berupa prinsip NO-FAULT FIRST, LIABILITY NEXT. Gagasan ini bertumpu pada tiga tahapan logis:
- Protect the Victim (Pertama): Korban yang memenuhi syarat harus mendapatkan perlindungan dasar terlebih dahulu melalui mekanisme statutory accident compensation.
- Determine the Liability (Kedua): Apabila di kemudian hari terbukti ada tanggung jawab hukum (Legal Liability), barulah mekanisme TPL bekerja sesuai dengan ketentuan pertanggungan.
- Recover Properly (Ketiga): Jika pembayaran awal telah dilakukan kepada korban, sistem menyediakan mekanisme pemulihan (Recovery) atau penagihan kembali serta subrogasi (Subrogation) yang sah dan transparan antarpenyelenggara.
Prinsip ini menggeser paradigma lama dari Liability-Centric Thinking menuju Victim-Centric Protection. Gagasan ini sama sekali tidak menghapus prinsip liability maupun fault, melainkan mengatur tata urutan penanganan agar kepentingan mendesak korban senantiasa berada di garda terdepan.
Pembedaan Krusial: Victim Protection vs Liability Protection
Sangat penting untuk membedakan dua fokus utama perlindungan. UU No. 34 Tahun 1964 berorientasi penuh pada Victim Protection (Perlindungan Korban), sementara Compulsory TPL berorientasi pada Liability Protection (Perlindungan atas Tanggung Jawab Hukum Pihak Tertanggung kepada Pihak Ketiga).
Meskipun keduanya dapat beririsan pada korban kecelakaan yang sama, keduanya tidak secara otomatis memiliki dasar hukum, pihak pembayar, trigger pembayaran, cakupan manfaat, prosedur klaim, maupun mekanisme recovery yang sama. Ketika skema TPL dirancang, pilihan desainnya harus diperjelas: Apakah mencakup Bodily Injury (BI — Cedera Tubuh), Property/Material Damage (PD/MD — Kerusakan Harta Benda), atau gabungan BI + PD/MD?
Ketiga opsi tersebut merupakan pilihan desain kebijakan yang masih perlu dikaji secara mendalam. Semakin luas cakupan yang dirancang, semakin krusial pula penetapan aturan mengenai Pembayar Utama (Primary Payer), Koordinasi Manfaat (Coordination of Benefits), Pemulihan (Recovery), Subrogasi, serta Pencegahan Pembayaran Ganda (Double Compensation Prevention).
Harmonisasi Ekosistem: Siapa Melindungi Apa?
Harmonisasi tata kelola harus mampu menjawab pertanyaan-pertanyaan mendasar: Siapa melindungi apa agar tidak ada celah perlindungan; Siapa membayar apa agar tidak ada duplikasi; Kapan membayar agar korban tidak menjadi korban ganda akibat kerumitan birokrasi; Bagaimana klaim diproses agar transparan dan mudah diakses; serta Siapa melakukan recovery agar pembayaran awal dapat ditata secara akuntabel.
Dalam ekosistem terintegrasi ini:
- Jasa Raharja menjalankan mandat statutornya sesuai UU No. 33 Tahun 1964 dan UU No. 34 Tahun 1964.
- Perusahaan Asuransi Komersial menjalankan fungsi transfer risiko berdasarkan rezim perasuransian.
- Pemerintah menetapkan arah kebijakan dan regulasi.
- OJK menjalankan fungsi pengaturan dan pengawasan secara independen.
Paradigma yang dibangun bukanlah persaingan antara Jasa Raharja versus Industri Asuransi, melainkan penguatan sinergi: Jasa Raharja + Pemerintah + OJK + Industri Asuransi = Ekosistem Perlindungan Terintegrasi. Masing-masing entitas tetap menjalankan mandatnya melalui harmonisasi peran, bukan penghapusan fungsi.
Pelajaran Penting dan Wacana Infrastruktur Bersama
Dari rekam jejak regulasi dan praktik perlindungan kecelakaan selama ini, terdapat beberapa pelajaran penting (Lesson Learned) yang harus diwujudkan dalam satu risiko kecelakaan (One Risk): Clear Coverage (cakupan yang jelas bagi masyarakat), Clear Payer (pembayar yang pasti tanpa melempar tanggung jawab), Clear Claim (prosedur dan pintu layanan yang terang), Clear Recovery (mekanisme pemulihan yang sah), No Overlapping (koordinasi yang rapi antar-rezim), No Double Burden (proporsionalitas beban premi dan manfaat), serta No Protection Gap (mencegah hilangnya hak korban di antara dua aturan).
Sebagai bahan kajian jangka panjang, layak pula dipertimbangkan gagasan pembentukan infrastruktur bersama industri yang secara konseptual dapat dinamakan General Insurance Consortium Indonesia (GICI). Perlu ditekankan bahwa GICI bukanlah lembaga yang saat ini telah dibentuk oleh UU P2SK, melainkan sebuah gagasan kelembagaan sebagai bahan diskusi nasional.
Jika kelak dibentuk, GICI harus memiliki dasar hukum, mandat, tata kelola, akuntabilitas, perlindungan data, interoperabilitas sistem, dan pengawasan yang matang. Fungsi konsorsium ini dikaji untuk standardisasi data, interoperabilitas klaim, pengelolaan data aktuaria, deteksi kecurangan (fraud detection), berbagi risiko (risk sharing), hingga pelaporan terpadu—tanpa pernah menggantikan peran statutor Jasa Raharja, Pemerintah, OJK, maupun perusahaan asuransi.
Korban Saja yang Utama
Pada akhirnya, keberhasilan reformasi hukum dan perasuransian nasional tidak diukur dari seberapa banyak produk asuransi baru yang diluncurkan atau seberapa banyak pelaku industri yang terlibat. Ukuran keberhasilan yang sejati sangatlah sederhana: Ketika kecelakaan terjadi, apakah korban memperoleh perlindungan yang jelas, cepat, adil, dan berkelanjutan?
UU No. 34 Tahun 1964 telah meletakkan fondasi perlindungan korban yang kokoh. UU P2SK dan UU No. 4 Tahun 2026 membuka ruang modernisasi melalui program asuransi wajib TPL. Tantangan besar kita hari ini adalah menghubungkan seluruh instrumen tersebut dalam satu harmoni tanpa merusak fungsi masing-masing.
Prinsip utamanya tetap: Wajib perlindungannya, kompetitif penyelenggaraannya, jelas liability-nya, jelas coverage-nya, jelas payer-nya, jelas claim-nya, jelas recovery-nya, tidak overlapping, tidak double burden, dan tidak ada protection gap.
Inilah esensi dari harmonisasi: From Liability-Centric Thinking to Victim-Centric Protection. Sistem perlindungan yang baik bukanlah sistem yang paling rumit aturannya, melainkan sistem yang saat risiko terjadi, masyarakat tahu ke mana harus berlindung dan mendapatkan haknya secara bermartabat.
Fastabiqul khairat. Semoga catatan kecil ini menjadi pemantik diskusi dan kajian bersama demi kemaslahatan masyarakat serta penguatan ekosistem perlindungan nasional. Aamiin Ya Rabbal Alamin.
 Abdulloh Hilmi