Rahasia Di Balik Indikator Lampu Dashboard Perusahaan Penjaminan
 Edi Purwanto
Oleh: Diding S. Anwar (dsa).
Dari kepatuhan menuju keunggulan. Dari pertumbuhan menuju keberhasilan dan kesejahteraan para pihak.
Ketika Lampu Indikator Menyala, Apa yang Sesungguhnya Kita Baca ?.
Bayangkan Indonesia sebagai sebuah perjalanan panjang menuju kemakmuran. Di sepanjang jalan itu, jutaan pelaku usaha mikro, kecil, dan menengah (UMKM), bersama koperasi, bekerja keras menghidupi keluarga, membuka lapangan kerja, menjaga perputaran ekonomi daerah, dan merawat harapan akan masa depan yang lebih baik.
Data pemerintah yang banyak dirujuk menunjukkan bahwa Indonesia memiliki lebih dari 64 juta unit UMKM, mencakup sekitar 99% unit usaha, menyumbang lebih dari 60% Produk Domestik Bruto (PDB), dan menyerap hampir 97% tenaga kerja nasional.
Salah satu angka yang sering dikutip adalah kontribusi UMKM sebesar 60,51% terhadap PDB atau sekitar Rp9.580 triliun. Namun, nominal tersebut berasal dari data periode terdahulu dan perlu dibaca sesuai tahun serta basis perhitungannya, bukan dianggap sebagai angka terbaru.
Besarnya kontribusi tersebut menyimpan satu pesan penting: UMKM bukan sekadar kelompok usaha kecil. UMKM adalah bagian besar dari denyut kehidupan ekonomi bangsa.
Di balik angka persentase, ada manusia. Ada petani yang membutuhkan modal untuk memperluas lahan garapan. Ada pengrajin yang ingin meningkatkan kapasitas produksi. Ada pemasok kecil yang ingin masuk ke rantai pasok perusahaan besar. Ada koperasi yang ingin memperkuat usaha anggotanya. Ada pula pelaku usaha yang produknya berkualitas, tetapi belum dapat memenuhi persyaratan pembiayaan karena keterbatasan agunan, rekam jejak, atau profil risiko.
Di sinilah perusahaan penjaminan memiliki peran strategis: membantu memperluas akses pembiayaan, membangun kepercayaan antara lembaga keuangan dan pelaku usaha, serta mengelola risiko secara terukur.
Skala peran tersebut bukan perkara kecil. Dalam laporan kinerja Otoritas Jasa Keuangan (OJK) Triwulan IV 2024, total penjaminan tercatat sekitar Rp419,90 triliun, dengan jumlah Terjamin mencapai 32.873.844. Angka ini merupakan potret kinerja pada periode tersebut, bukan ukuran otomatis atas kapasitas maksimum industri saat ini.
Di sisi lain, Indonesia memiliki potensi jejaring global. Kementerian Luar Negeri mencatat 2.630.030 WNI di 97 negara berdasarkan data lapor diri periode 2018–2025. Mereka—termasuk diaspora dan pekerja migran—dapat menjadi jembatan untuk memperkenalkan produk Indonesia, membuka akses pasar, dan membangun hubungan bisnis lintas negara. Gagasan menjadikan diaspora sebagai Duta UMKM Indonesia layak dipertimbangkan melalui kemitraan yang terstruktur, sukarela, dan saling menguntungkan.
Maka, cita-cita UMKM dan Koperasi Berpenjaminan: Naik Kelas, Go Global & Go Digital bukan sekadar slogan. Ini adalah agenda bersama yang membutuhkan pembiayaan, penjaminan, teknologi, peningkatan kualitas produk, tata kelola, dan akses pasar.
Pertanyaan berikutnya: Bagaimana memastikan perusahaan penjaminan mampu menjalankan amanah tersebut secara sehat, kuat, dan berkelanjutan ?.
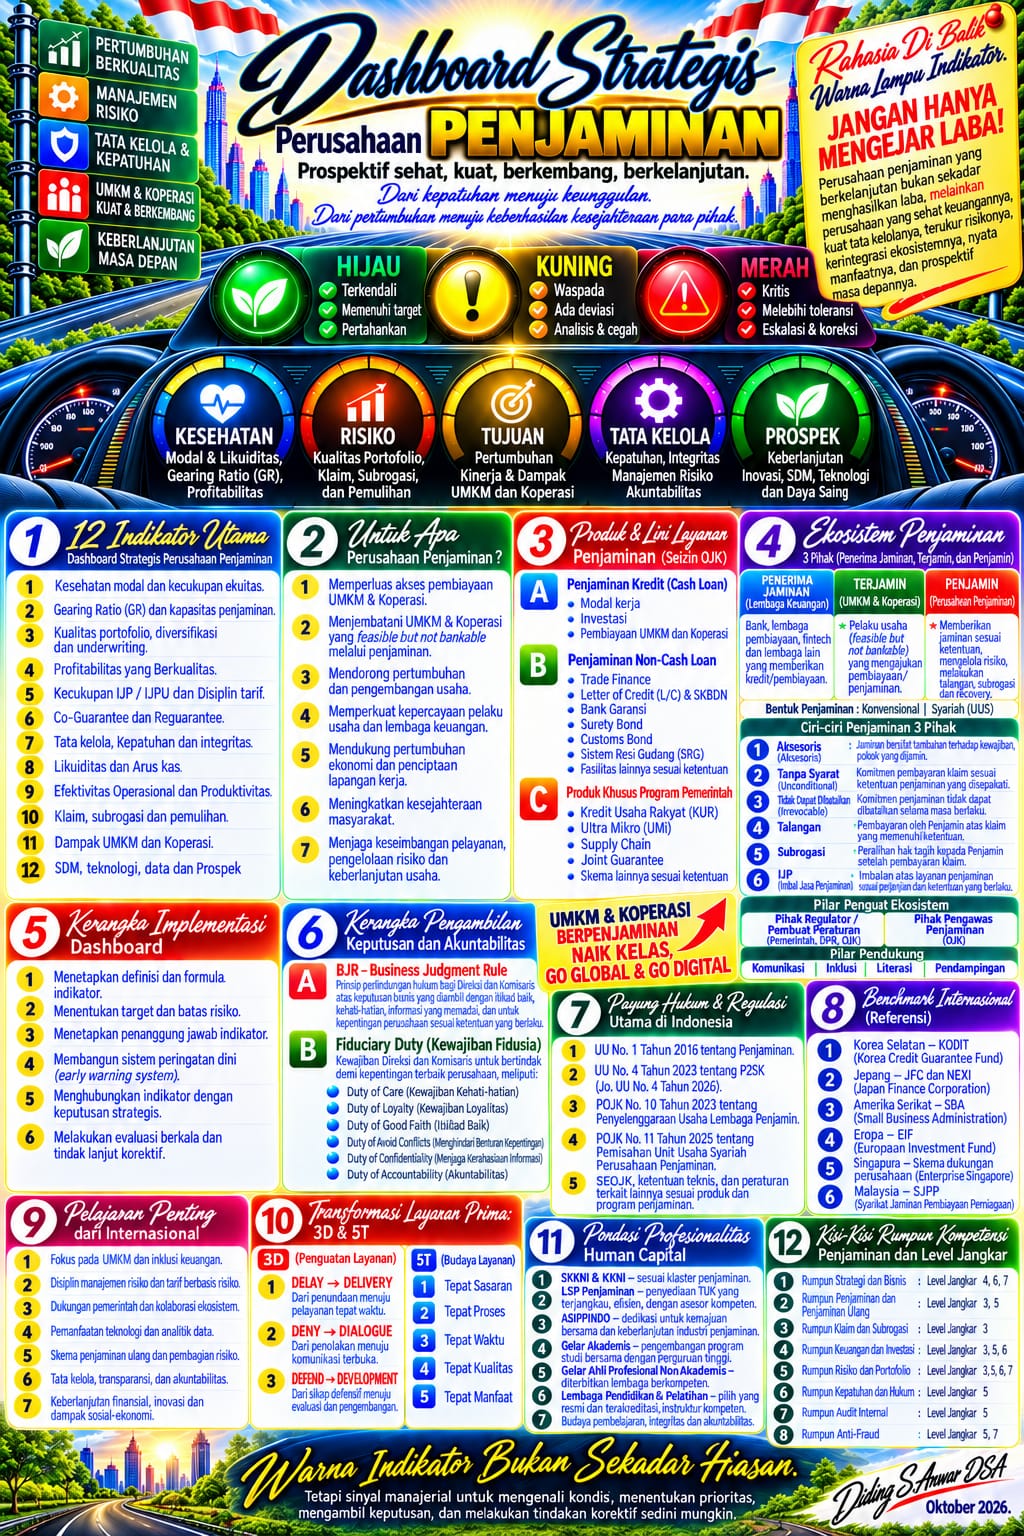
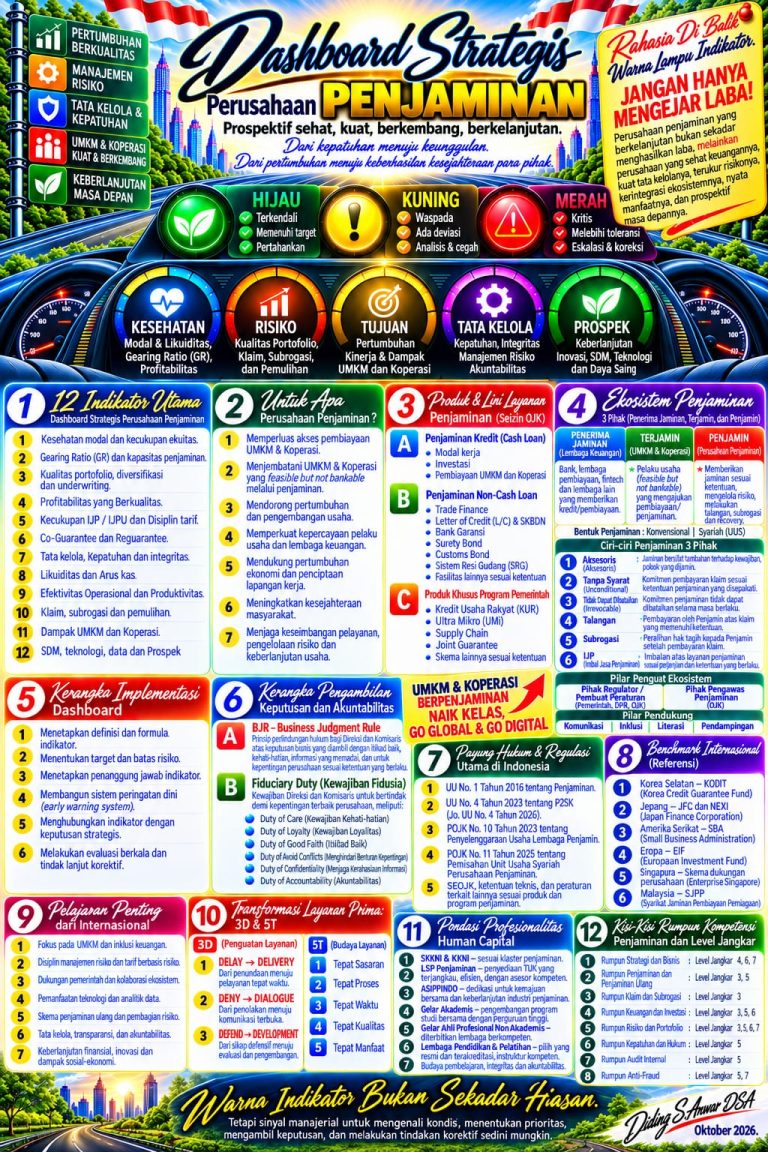
Salah satu jawabannya adalah Dashboard Strategis Perusahaan Penjaminan—sebuah alat untuk membaca kondisi perusahaan, mengenali risiko, menentukan prioritas, dan mengambil tindakan sebelum persoalan membesar.
Di balik dashboard itu terdapat rahasia yang sederhana, tetapi mendasar: warna lampu indikator bukan sekadar hiasan. Warna adalah sinyal manajerial.
Jangan Terpukau oleh Warna, Pahami Maknanya.
Dalam perjalanan, lampu lalu lintas membantu pengendara memahami kapan harus melanjutkan, berhati-hati, atau berhenti. Namun, lampu tidak menggantikan kemampuan pengemudi untuk membaca jalan, memperhatikan keadaan sekitar, dan mengambil keputusan yang bertanggung jawab.
Begitu pula dengan dashboard perusahaan penjaminan.
Lampu hijau bukan berarti perusahaan bebas risiko. Hijau menunjukkan bahwa indikator berada dalam kondisi terkendali atau memenuhi target sesuai batas yang telah ditetapkan. Kondisi tersebut perlu dipertahankan, tetapi tetap harus dipantau.
Lampu kuning bukan alasan untuk panik. Kuning adalah undangan untuk bertanya: apakah ada deviasi? Apakah tren mulai memburuk? Apakah pertumbuhan portofolio melampaui kemampuan pengelolaan risiko? Apakah klaim, arus kas, atau produktivitas menunjukkan gejala yang harus segera diperhatikan?
Lampu merah adalah peringatan yang menuntut respons. Ketika indikator melewati toleransi atau kondisi kritis, manajemen perlu melakukan eskalasi, mengidentifikasi penyebab, menetapkan tindakan korektif, dan memastikan penanggung jawab serta tenggat penyelesaiannya.
Tentu, setiap warna harus memiliki definisi, formula, ambang batas, dan sumber data yang jelas. Batas hijau, kuning, dan merah tidak boleh ditentukan sekadar berdasarkan selera atau agar laporan terlihat baik. Penetapannya perlu mempertimbangkan regulasi, karakteristik bisnis, profil risiko, serta risk appetite perusahaan.
Sebab, indikator yang tidak memiliki definisi yang konsisten hanya menghasilkan warna. Ia belum tentu menghasilkan pemahaman.
Lima lingkaran yang saling terhubung.
Dashboard strategis perlu membaca perusahaan secara menyeluruh melalui lima dimensi utama.
1. Kesehatan.
Bagaimana kondisi modal dan ekuitas? Apakah likuiditas memadai? Bagaimana perkembangan Gearing Ratio (GR), profitabilitas, serta kemampuan memenuhi kewajiban?
2. Risiko.
Bagaimana kualitas portofolio? Apakah konsentrasi risiko terkendali? Bagaimana perkembangan klaim, subrogasi, pemulihan, dan efektivitas mitigasi risiko?
3. Tujuan.
Apakah pertumbuhan bisnis sejalan dengan strategi? Apakah target tercapai dengan kualitas yang baik? Apakah penjaminan benar-benar mendukung UMKM dan koperasi yang membutuhkan akses pembiayaan?
4. Tata Kelola.
Apakah kepatuhan, integritas, pengendalian internal, manajemen risiko, dan akuntabilitas berjalan efektif? Apakah keputusan bisnis didukung informasi yang memadai?
5. Prospek.
Apakah perusahaan siap menghadapi perubahan? Bagaimana kesiapan SDM, teknologi, data, inovasi produk, kolaborasi, dan daya saing jangka panjang?
Kelima dimensi tersebut tidak berdiri sendiri. Pertumbuhan yang tinggi tanpa modal yang memadai dapat menjadi sumber kerentanan. Laba yang meningkat tanpa pengendalian risiko dapat menyembunyikan persoalan. Portofolio yang tumbuh tanpa kapasitas operasional yang cukup dapat menurunkan kualitas pelayanan.
Sebaliknya, perusahaan yang sehat, mampu mengelola risiko, memiliki tata kelola kuat, dan terus berinovasi akan mempunyai fondasi yang lebih baik untuk tumbuh secara berkelanjutan.
Mengapa Perusahaan Penjaminan Tidak Boleh Hanya Mengejar Laba?.
Mari berhenti sejenak dan merenungkan satu kalimat:
“Jangan hanya mengejar laba!”
Kalimat ini bukan ajakan untuk mengabaikan laba. Perusahaan penjaminan tetap harus menghasilkan kinerja keuangan yang sehat agar mampu bertahan, memenuhi kewajiban, memperkuat modal, dan melayani masyarakat secara berkelanjutan.
Namun, laba tidak seharusnya menjadi satu-satunya ukuran keberhasilan.
Bayangkan sebuah perusahaan yang membukukan pertumbuhan penjaminan tinggi, tetapi kualitas portofolionya memburuk. Klaim meningkat, pemulihan belum optimal, biaya operasional membesar, dan likuiditas semakin tertekan. Apakah pertumbuhan tersebut patut dirayakan tanpa evaluasi?
Atau bayangkan perusahaan yang sangat berhati-hati menjaga risiko hingga hampir tidak berani menjangkau pelaku usaha baru. Rasio keuangannya mungkin terlihat aman, tetapi misi memperluas akses pembiayaan menjadi kurang optimal. Apakah kehati-hatian yang mengabaikan tujuan pelayanan masih mencerminkan keberhasilan penjaminan?
Kedua keadaan itu menunjukkan perlunya keseimbangan.
Perusahaan penjaminan harus menjaga tiga kepentingan sekaligus:
- Kepentingan bisnis: kinerja keuangan, kualitas portofolio, produktivitas, dan keberlanjutan usaha.
- Kepentingan pengelolaan risiko: kecukupan modal, pengendalian klaim, kualitas underwriting, likuiditas, dan pemulihan.
- Kepentingan pembangunan: memperluas akses pembiayaan yang bertanggung jawab, memperkuat UMKM dan koperasi, serta mendukung penciptaan nilai ekonomi.
Bukan berarti semua kepentingan selalu mudah diselaraskan. Justru di situlah kualitas kepemimpinan dan tata kelola diuji.
Keputusan yang baik bukan keputusan yang selalu menyenangkan semua pihak. Keputusan yang baik adalah keputusan yang mempertimbangkan fakta, risiko, tujuan, konsekuensi, dan ketentuan yang berlaku—kemudian dapat dijelaskan serta dipertanggungjawabkan.
Ekosistem penjaminan: tiga pihak, satu tujuan bersama.
Penjaminan bukan hubungan sepihak. Di dalamnya terdapat tiga pihak yang memiliki peran berbeda: Penerima Jaminan, Terjamin, dan Penjamin.
Penerima Jaminan memberikan kredit, pembiayaan, atau fasilitas sesuai perjanjian. Terjamin menerima fasilitas tersebut dan menjalankan kewajibannya. Penjamin memberikan penjaminan berdasarkan perjanjian serta ketentuan yang berlaku.
Ketiganya memerlukan pemahaman yang sama tentang hak, kewajiban, pembagian risiko, persyaratan klaim, dan mekanisme penyelesaian apabila terjadi permasalahan.
Penjaminan bukan pengganti analisis kredit. Penjaminan juga bukan pembebasan Terjamin dari kewajiban membayar utang. Ia merupakan mekanisme pengelolaan risiko yang harus didukung oleh penilaian yang memadai, disiplin pelaksanaan perjanjian, dan kerja sama para pihak.
Karena itu, perusahaan penjaminan tidak cukup hanya bertanya, “Berapa besar penjaminan yang berhasil diterbitkan?”
Pertanyaan berikutnya harus lebih tajam:
“Apakah pertumbuhan tersebut berkualitas? Apakah risiko telah dihitung?
Apakah klaim dikelola secara tepat?
Apakah hak subrogasi dan pemulihan ditindaklanjuti?
Apakah manfaat pembiayaan benar-benar sampai kepada usaha yang layak?”
Di sinilah dashboard berubah dari sekadar laporan menjadi alat untuk memperbaiki keputusan.
Belajar Membaca Sinyal Sebelum Terlambat.
Ada pelajaran yang kerap kita temukan dalam pengelolaan organisasi: persoalan besar sering kali tidak muncul secara tiba-tiba. Sebelumnya, ada sinyal kecil yang tidak terbaca, tidak dipahami, atau tidak ditindaklanjuti.
Keterlambatan pelayanan mungkin bermula dari antrean permohonan yang terus meningkat.
Lonjakan klaim mungkin didahului perubahan kualitas portofolio.
Tekanan likuiditas mungkin terlihat dari ketidaksesuaian waktu penerimaan dan pengeluaran kas. Penurunan produktivitas mungkin berkaitan dengan proses yang berulang, data yang tidak terintegrasi, atau kompetensi yang belum memadai.
Sinyal tersebut baru berguna apabila dihubungkan dengan tindakan.
Karena itu, dashboard strategis perlu dibangun di atas enam disiplin.
Pertama, definisi dan formula yang seragam.
Semua unit harus memahami arti indikator, cara menghitungnya, periode pengukuran, dan sumber datanya.
Kedua, target dan ambang batas yang realistis.
Target tidak boleh sekadar ambisi. Ia perlu memperhitungkan ketentuan regulator, kapasitas modal, toleransi risiko, dan strategi bisnis.
Ketiga, penanggung jawab yang jelas.
Setiap indikator harus mempunyai pemilik proses yang bertanggung jawab atas kualitas data, analisis, dan tindak lanjut.
Keempat, sistem peringatan dini.
Dashboard harus membantu organisasi melihat tren, pola, konsentrasi risiko, dan penyimpangan sebelum berkembang menjadi masalah yang lebih besar.
Kelima, keputusan dan tindakan korektif.
Warna kuning harus memicu analisis.
Warna merah harus mendorong eskalasi dan tindakan yang terukur.
Setiap tindak lanjut memerlukan penanggung jawab dan tenggat waktu.
Keenam, evaluasi yang berkelanjutan. Organisasi perlu menilai apakah tindakan korektif benar-benar menyelesaikan akar masalah, bukan hanya memperbaiki tampilan laporan.
Di sinilah prinsip early warning menjadi penting. Peringatan dini bukan sekadar mengetahui bahwa masalah sedang terjadi, melainkan meningkatkan kemampuan organisasi untuk mengenali perubahan dan merespons secara tepat waktu.
Dari 3D yang menghambat menuju 3D yang membangun.
Dalam pelayanan, kita perlu berani melakukan refleksi terhadap tiga pola yang sering mengecewakan pengguna layanan:
- Delay: penundaan yang tidak dikelola dengan baik.
- Deny: penolakan tanpa penjelasan yang memadai.
- Defend: sikap defensif ketika menerima kritik atau menghadapi persoalan.
Ketiganya dapat ditransformasikan menjadi:
- Delivery: pelayanan yang tepat waktu dan dapat diandalkan.
- Dialogue: komunikasi terbuka, jelas, dan solutif.
- Development: evaluasi, pembelajaran, dan perbaikan berkelanjutan.
Transformasi tersebut perlu diwujudkan dalam budaya layanan 5T: Tepat Sasaran, Tepat Proses, Tepat Waktu, Tepat Kualitas, dan Tepat Manfaat.
Pelayanan prima bukan berarti semua permohonan harus disetujui.
Pelayanan prima berarti setiap permohonan ditangani secara profesional, transparan, konsisten, tepat waktu, dan sesuai ketentuan.
Penolakan yang mempunyai dasar jelas dan disampaikan secara baik dapat lebih profesional daripada persetujuan yang mengabaikan risiko.
UMKM dan Koperasi Berpenjaminan: Naik Kelas, Go Global, dan Go Digital.
Menurut hemat saya, salah satu tantangan penting ke depan adalah menghubungkan kekuatan UMKM dan koperasi dengan kemampuan ekosistem pembiayaan serta penjaminan.
Kita tidak boleh berhenti pada kebanggaan bahwa jumlah UMKM mencapai puluhan juta. Kita perlu mendorong agar semakin banyak usaha menjadi produktif, memiliki legalitas yang memadai, meningkatkan kualitas produk, menggunakan teknologi digital, memperbaiki pencatatan keuangan, serta mampu memenuhi standar pasar yang lebih luas.
UMKM yang naik kelas membutuhkan lebih dari sekadar tambahan modal. Mereka membutuhkan pendampingan, literasi keuangan, tata kelola usaha, standardisasi produk, sertifikasi, akses distribusi, teknologi, dan jejaring pasar.
Koperasi juga memerlukan penguatan kelembagaan, profesionalitas pengelolaan, transparansi, dan orientasi manfaat bagi anggota.
Dalam konteks tersebut, perusahaan penjaminan dapat menjadi bagian dari solusi melalui layanan yang sesuai kebutuhan, pengelolaan risiko yang terukur, kemitraan dengan lembaga keuangan, serta dukungan terhadap program pemerintah sesuai ketentuan.
Namun, akses pembiayaan harus tetap bertanggung jawab. Tidak semua usaha cocok menerima pembiayaan dalam jumlah yang sama. Tidak semua risiko dapat dialihkan. Tidak semua permohonan layak disetujui. Yang diperlukan adalah proses penilaian yang baik dan solusi yang sesuai dengan karakteristik usaha.
Diaspora sebagai jembatan pasar global.
Jejaring diaspora Indonesia dapat membuka peluang yang menarik. Mereka berpotensi membantu mengenalkan produk lokal, mempertemukan pelaku usaha dengan calon pembeli, memberikan informasi tentang preferensi pasar, dan menghubungkan UMKM dengan komunitas bisnis di negara tempat mereka tinggal.
Gagasan “Diaspora sebagai Duta UMKM Indonesia” dapat dikembangkan menjadi program kemitraan yang memiliki kriteria, kode etik, materi promosi, saluran komunikasi, dan ukuran keberhasilan yang jelas.
Perannya bukan sekadar membagikan promosi produk. Diaspora dapat menjadi penghubung pengetahuan pasar, mitra jejaring, dan fasilitator hubungan dagang—dengan tetap menghormati ketentuan impor, standar produk, perlindungan konsumen, dan aturan perdagangan negara tujuan.
Dengan pendekatan tersebut, go global tidak berhenti sebagai slogan. Ia menjadi perjalanan bertahap dari produk lokal yang berkualitas menuju pasar yang lebih luas.
Sementara itu, go digital perlu mencakup digitalisasi proses usaha, pemasaran, pembayaran, pencatatan transaksi, pengelolaan persediaan, layanan pelanggan, dan penggunaan data untuk mengambil keputusan.
Human capital dan tata kelola adalah fondasi.
Tidak ada dashboard yang lebih kuat daripada kualitas manusia yang menggunakannya.
Data yang lengkap tidak akan banyak membantu jika tidak dianalisis dengan benar.
Sistem peringatan dini tidak efektif jika tidak ada pihak yang bertindak.
Regulasi tidak akan menghasilkan tata kelola yang baik apabila hanya dibaca sebagai kewajiban administratif.
Karena itu, industri memerlukan SDM yang kompeten, berintegritas, memahami risiko, mampu menggunakan teknologi, dan bersedia belajar dari pengalaman.
Standar kompetensi, sertifikasi sesuai kewenangan, pendidikan, pelatihan, uji kompetensi, serta kolaborasi dengan perguruan tinggi dapat menjadi bagian dari penguatan profesionalitas.
Di sisi lain, Direksi, Komisaris, dan seluruh pemangku tanggung jawab perlu memastikan bahwa keputusan bisnis diambil dengan kehati-hatian, itikad baik, informasi yang memadai, serta kepentingan perusahaan sebagai pertimbangan utama, sesuai hukum dan ketentuan yang berlaku.
Tata kelola yang baik bukan sekadar kelengkapan dokumen. Ia tercermin dalam keputusan sehari-hari, cara mengelola konflik kepentingan, keterbukaan terhadap evaluasi, dan keberanian melakukan koreksi.
Warna Indikator Bukan Sekadar Hiasan.
Pada akhirnya, dashboard bukan tujuan akhir.
Dashboard adalah alat bantu untuk melihat keadaan dengan lebih jernih.
Lampu hijau mengingatkan kita untuk mempertahankan disiplin.
Lampu kuning mengajak kita bertanya dan mencegah masalah.
Lampu merah menuntut keberanian untuk melakukan koreksi.
Tidak ada perusahaan yang selalu berada dalam kondisi hijau. Yang membedakan organisasi yang tangguh bukanlah ketiadaan masalah, melainkan kemampuan membaca sinyal, belajar dari fakta, bertindak secara bertanggung jawab, dan memperbaiki diri sebelum terlambat.
Demikian pula, tidak ada satu indikator yang dapat menjelaskan seluruh kondisi perusahaan.
Kesehatan keuangan perlu dibaca bersama kualitas risiko, tata kelola, produktivitas, dampak ekonomi, dan prospek masa depan.
Karena itu, saya memandang dashboard strategis sebagai jembatan antara data dan keputusan, antara kepatuhan dan keunggulan, serta antara kinerja perusahaan dan manfaat yang dirasakan masyarakat.
Jangan hanya mengejar laba. Bangun perusahaan yang sehat, kuat, berintegritas, terukur risikonya, dan berkelanjutan.
Dorong UMKM dan koperasi berpenjaminan agar naik kelas, memanfaatkan teknologi, memperluas jejaring, dan memasuki pasar global secara bertahap serta bertanggung jawab.
Sebab keberhasilan yang bermakna bukan hanya tentang seberapa besar angka yang kita capai, melainkan juga tentang seberapa baik amanah kita jalankan dan seberapa luas manfaat yang kita hadirkan.
Warna indikator bukan sekadar hiasan. Ia adalah sinyal manajerial untuk mengenali kondisi, menentukan prioritas, mengambil keputusan, dan melakukan tindakan korektif sedini mungkin.
Fastabiqul khairat
Semoga bermanfaat dan terus semangat demi kesejahteraan Rakyat.
Diding S. Anwar (DSA).
Terkait :
RESET: Back to Basic – Kembali ke Khitah Jasa Raharja sebagai BUMN Layanan Publik Pengelola Perlindu...
Memimpin dengan Visi dan Keberanian
Eksistensi Asuransi Mutual dan Marine Hull di Indonesia

Makna Undang-Undang Asuransi Wajib bagi Kepentingan Rakyat
 admin
 Abdulloh Hilmi